In partnership with

Zerar Dívidas   Zerar Dívidas
ED 085
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

Rosângela comparou 2 empréstimos pelo CET

A oferta com a taxa menor e a parcela mais leve carregava seguro, tarifa e IOF no valor financiado.

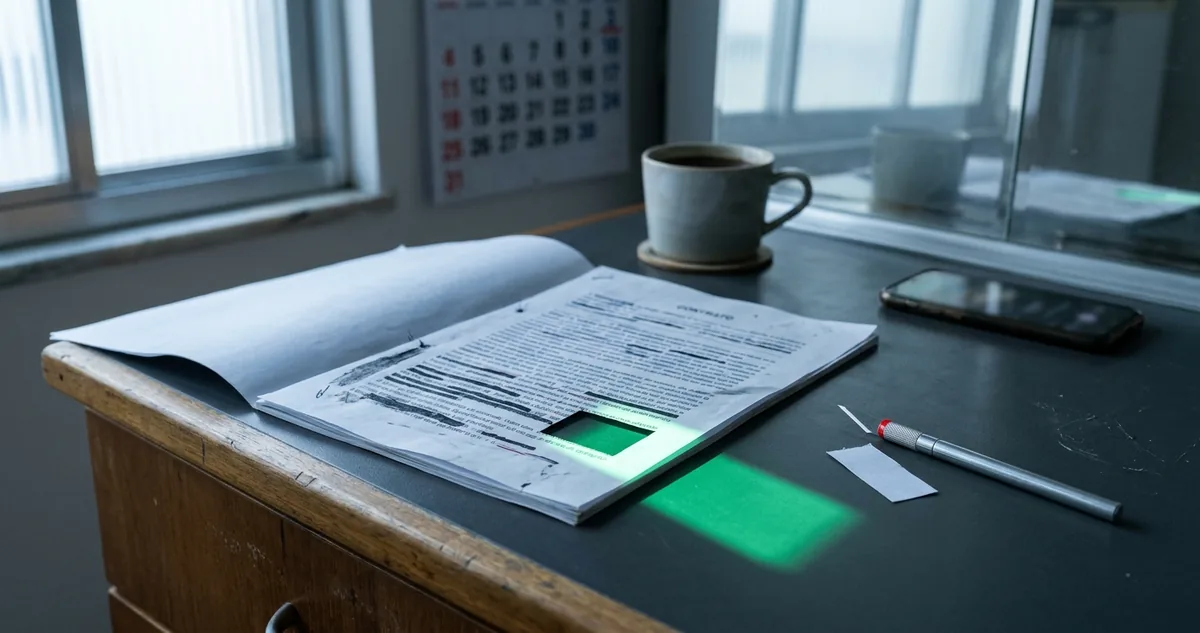
Dois contratos de empréstimo lado a lado num balcão de salão.

O custo estava na linha cinza do contrato

▼
 

Aos 38 anos, a manicure Rosângela Duarte Lima abriu dois aplicativos de banco no celular, numa noite de outubro de 2026, em Campinas, para pedir R$ 5.000 emprestados e trocar a cadeira quebrada do salão.

O primeiro banco oferecia 12 parcelas de R$ 560. O segundo mostrava, em letra grande e verde, uma taxa de 3,9% ao mês e 24 parcelas de R$ 380.

Rosângela não estava sozinha diante da tela. Um levantamento do Augurium de 26 de outubro de 2026, feito sobre o Google Trends, mediu as buscas por empréstimo pessoal no Brasil 3,6 vezes maiores em cinco anos e 1,52 vez maiores em 13 semanas, a 91% do pico. No Planner de palavras-chave do Google, o mesmo levantamento contou 1,32 milhão de buscas por mês, contra 1,09 milhão um ano antes.

A parcela de R$ 380 cabia melhor no caixa do salão. Sobravam R$ 180 por mês para o aluguel da sala, e a taxa menor parecia confirmar a escolha.

Ela já tinha o dedo no botão de contratar quando o aplicativo abriu uma tela de resumo. Numa linha cinza, abaixo da parcela, aparecia uma sigla de três letras, CET, com 90% ao ano.

No primeiro banco, a mesma linha mostrava 77% ao ano. A oferta com a taxa menor saía mais cara, e Rosângela não entendeu como.

A filha dela, Bianca, caixa de uma cooperativa de crédito, pediu o contrato das duas propostas em PDF. Somou as parcelas de cada uma: R$ 6.720 no primeiro banco, R$ 9.120 no segundo.

A diferença de R$ 2.400 não vinha só do prazo dobrado. No segundo contrato, o valor financiado passava de R$ 5.000 para R$ 5.850, com três linhas que Rosângela não tinha pedido.

O número da linha cinza tem nome, regra do Banco Central e lugar fixo em todo contrato de crédito. Ele explica de onde saíram as três linhas.

Continue lendo ↓


Quem banca a edição de hoje

Why Overseas Producers Can't Undercut Atlas Salt, Even for Free

Cities are already running short on road salt, and winter hasn't even started. Some supply bids are going unanswered, prices have nearly doubled in parts of the market, and the backup plan is two weeks away by boat. Here's why Atlas Salt (TSXV: SALT | OTCQX: SALQF) can get salt to the people who need it most, faster and cheaper than anyone shipping from overseas: 

• Three days by ship to Boston, not fourteen

• Shallow deposit that's cheaper and faster to mine

• Projected C$188M a year in free cash flow

• Export Development Canada interested in lending C$150M

• Early supply deal with top U.S. salt distributor

Patrocinadores mantêm a edição gratuita


I  A Dívida do Dia

A sigla da linha cinza

Rosângela Duarte Lima tinha diante dela o CET (Custo Efetivo Total, a taxa que junta juros, imposto, tarifas e seguros num número só). Bancos e financeiras informam esse número antes da contratação desde 2007, por exigência do Conselho Monetário Nacional na Resolução 3.517.

A taxa de juros da propaganda mede só o preço do dinheiro emprestado. O CET mede o contrato inteiro: tudo o que sai do bolso do cliente, comparado com o dinheiro que de fato cai na conta dele.

A regra mais antiga vem do Código de Defesa do Consumidor, que já obrigava o credor a abrir a conta antes da assinatura:

“No fornecimento de produtos ou serviços que envolva outorga de crédito ou concessão de financiamento ao consumidor, o fornecedor deverá, entre outros requisitos, informá-lo prévia e adequadamente”

Código de Defesa do Consumidor, artigo 52, Lei 8.078, de 1990

Na lista do mesmo artigo estão a taxa efetiva anual de juros e a soma total a pagar. O CET é a forma padronizada dessa informação, sempre expressa ao ano para permitir a comparação entre bancos.

O primeiro componente escondido é o IOF (Imposto sobre Operações Financeiras). No empréstimo para pessoa física, o Decreto 6.306, de 2007, cobra 0,0082% por dia de prazo, até o limite de 365 dias, mais 0,38% fixo sobre o valor emprestado.

No ano cheio, o imposto chega perto de 3,4% do valor. Quase nenhum banco cobra o IOF à parte: ele entra no valor financiado, e o cliente paga juros sobre o próprio imposto até a última parcela.

Nas duas propostas de Rosângela, o IOF estava lá. No primeiro banco, somava R$ 110 e aparecia sozinho no quadro de custos. No segundo, ocupava R$ 150 e vinha acompanhado.

A taxa de juros diz o preço do dinheiro. O CET diz o preço do contrato inteiro, e só ele compara duas ofertas de crédito.

No contrato, o CET mora num quadro próprio, chamado planilha de CET ou demonstrativo do Custo Efetivo Total. Ele abre cada componente em reais e em porcentagem do total: valor liberado, juros, IOF, tarifas, seguros e registro.

No aplicativo, a mesma informação aparece na tela de resumo, a última antes da senha. É a tela pulada por quem olha só a parcela, e foi nela que Rosângela leu os 90% ao ano.

Duas propostas com o mesmo valor liberado e o mesmo prazo se comparam direto pelo CET. Com prazos diferentes, entra na conta também o total pago, a parcela vezes o número de meses.


II  Armadilha da Semana

As três linhas do valor financiado

A armadilha da segunda proposta estava no valor financiado. Rosângela Duarte Lima pediu R$ 5.000, e o contrato emprestava R$ 5.850: o dinheiro dela mais R$ 850 em custos, todos com juros de 3,9% ao mês por 24 meses.

Bianca abriu a planilha de CET e achou as três linhas.

A primeira era um seguro prestamista de R$ 400 (o seguro que quita o saldo da dívida se o cliente perder o emprego ou ficar inválido). A caixa de adesão já vinha marcada no aplicativo.

Empurrar seguro junto com o empréstimo tem nome no Código de Defesa do Consumidor: venda casada, proibida pelo artigo 39, inciso I. O banco pode oferecer o seguro, mas o cliente escolhe se quer e de qual seguradora.

A segunda era uma tarifa de cadastro de R$ 300. O Conselho Monetário Nacional permite essa tarifa só no início do relacionamento com o banco, pela Resolução 3.919, de 2010, e Rosângela tinha conta ali havia seis anos.

A terceira era o IOF de R$ 150, maior por causa do prazo de 24 meses e do valor inflado pelas duas linhas de cima.

Somadas, as três linhas explicavam a distância entre a taxa de 3,9% da propaganda e o CET de 90% ao ano. A parcela leve vinha do prazo dobrado, e o prazo dobrado multiplicava os juros sobre custos que ela não tinha pedido.

Bianca conferiu as duas propostas em cinco passos, na ordem da planilha:

1. Anotar o valor liberado, o dinheiro que cai na conta: R$ 5.000 nas duas.

2. Anotar o valor financiado: R$ 5.110 no primeiro banco, R$ 5.850 no segundo.

3. Explicar a diferença linha a linha, em reais, e marcar tudo o que não foi pedido.

4. Comparar o CET anual: 77% contra 90%.

5. Multiplicar a parcela pelo número de meses: R$ 6.720 contra R$ 9.120.

Com as contas na mão, Rosângela ligou para o segundo banco e pediu a retirada do seguro. O atendente refez a proposta sem os R$ 400: 24 parcelas de R$ 373 e CET de 86% ao ano, ainda acima dos 77% da primeira.

Valor financiado acima do dinheiro liberado na conta mostra seguro, tarifa ou imposto embutido, e cada real dessa diferença paga juros até a última parcela.

A tarifa de cadastro ficou na proposta refeita. O atendente disse não ter como tirar pelo aplicativo, e Rosângela desistiu do segundo banco ali mesmo.


Quem banca a edição de hoje

Insurance Shouldn’t Be Your Problem to Solve

WithCoverage replaces traditional brokers with an AI-enabled team of real estate insurance experts and attorneys. Get flat fees instead of commissions and one platform for policies, claims, COIs, and renewals across your portfolio.

Start with a free, confidential policy review to uncover savings and better protect your properties.

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

Os sete dias depois da assinatura

Rosângela Duarte Lima assinou com o primeiro banco no fim de outubro: R$ 5.000 em 12 parcelas de R$ 560, CET de 77% ao ano, sem seguro e sem tarifa. A cadeira nova chegou ao salão em quatro dias.

Novembro e dezembro trazem uma enxurrada de crédito pré-aprovado. A Black Friday cai em 27 de novembro de 2026, e os aplicativos de banco empurram limite novo junto com as promoções do varejo.

A oferta pré-aprovada chega pronta, com valor, prazo e parcela escolhidos pelo banco. O CET continua na tela de resumo, e a conferência leva os mesmos cinco minutos gastos por Bianca nas duas propostas da mãe.

Antes de aceitar qualquer oferta da temporada, três datas do calendário pesam na conta.

A primeira é o prazo de arrependimento. Pelo artigo 49 do Código de Defesa do Consumidor, o contrato feito fora da agência, no aplicativo ou pelo telefone, pode ser desfeito em até sete dias. O cliente devolve o dinheiro recebido e o contrato cai.

Se Rosângela tivesse assinado a segunda proposta, ainda poderia desfazer o contrato dentro desses sete dias, e trocar pela primeira com a planilha de CET na mão.

A segunda data é dezembro, o mês mais cheio do salão. Rosângela planeja usar o caixa das festas para antecipar as três últimas parcelas.

O artigo 52 do Código de Defesa do Consumidor, no parágrafo 2º, garante ao cliente a quitação antecipada com redução proporcional dos juros. O banco tira os juros dos meses adiantados, e o aplicativo mostra o desconto antes da confirmação.

A terceira data serve a quem pega empréstimo para pagar dívida atrasada. O Feirão Limpa Nome da Serasa costuma ter edição em novembro, com desconto sobre o saldo negativado. Negociar no feirão primeiro e pedir crédito depois evita financiar com juros uma dívida vendida com abatimento.

Para comparar qualquer proposta da temporada, Rosângela guardou um roteiro curto:

1. Pedir a planilha de CET de cada oferta antes de digitar a senha.

2. Comparar o CET anual, nunca a taxa mensal da propaganda.

3. Desmarcar seguro e conferir se o valor financiado caiu junto.

4. Anotar a data da assinatura e o fim do prazo de sete dias.

Na proposta de crédito aberta hoje no seu celular, o valor financiado é igual ao dinheiro que cai na sua conta?

Se o valor financiado no resumo passar do dinheiro liberado, há seguro, tarifa ou IOF dentro dele. Peça a planilha de CET antes da senha e, se já assinou, desfaça o contrato até o sétimo dia, porque depois dele cada real embutido paga juros até a última parcela.


Quiz da edição

No segundo banco, qual era o valor do seguro prestamista que veio com a caixa de adesão já marcada no aplicativo?

AR$ 150
BR$ 300
CR$ 400
DR$ 850

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 02/11, 15h30

A Dívidas no Serasa →
B Empréstimo →
C Título Eleitoral Irregular →
D Multa Proporcional do Aluguel →
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter