In partnership with

Zerar Dívidas   Zerar Dívidas
ED 011

Quinze dias para tirar a casa do leilão

Três parcelas de R$ 2.900 disparam a intimação do cartório, e a conta para purgar a mora fecha em R$ 9.768 antes do prazo virar.

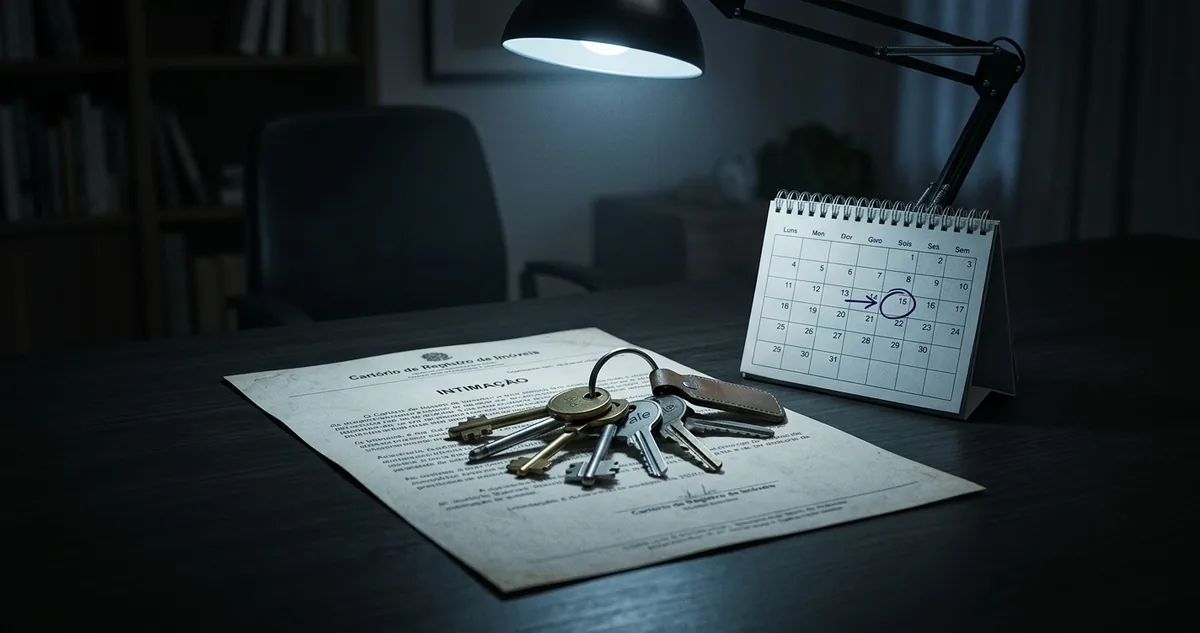
Uma intimação de cartório de registro de imóveis sobre a mesa, ao lado de um molho de chaves e de um calendário de parede com um dia circulado.

A intimação do cartório sobre a mesa

▼
 

Quem financia um imóvel no Brasil assina, quase sempre, um contrato de alienação fiduciária. O comprador recebe as chaves, paga IPTU, condomínio e reforma, e mesmo assim a propriedade continua registrada em nome do banco. Na matrícula, ele aparece como devedor fiduciante, dono da posse direta e de um direito que só vira propriedade plena na quitação.

O regime foi criado pela Lei 9.514, de 1997, e trocou a hipoteca por uma garantia bem mais rápida de executar. A propriedade do credor é resolúvel: some sozinha quando a última parcela é paga, e se consolida de vez quando a dívida deixa de ser paga.

A diferença prática está em quem conduz a cobrança. Na hipoteca, o banco precisava entrar com ação judicial e esperar anos por uma sentença. Na alienação fiduciária, o procedimento corre dentro do cartório de registro de imóveis, com prazos contados em dias e sem juiz no caminho.

Em 2024, o Supremo Tribunal Federal julgou o Tema 982 e declarou constitucional a execução extrajudicial prevista na lei, com a ressalva de que o devedor precisa ser efetivamente intimado e ter o direito de purgar a mora. O caminho curto do cartório está valendo, e o que sobra de defesa mora dentro do prazo.

Esse prazo é o assunto de hoje. O artigo 26 manda o credor requerer ao oficial do registro a intimação do devedor, e a intimação abre quinze dias para pagar o atraso com todos os encargos. Pago dentro do prazo, o contrato convalesce e a casa segue sendo do comprador. Perdido o prazo, o oficial certifica, a propriedade se consolida em nome do banco e o leilão vira obrigação legal.

Quem está atrasado mede o problema pelo valor das parcelas vencidas. A conta da intimação é maior que a do boleto, e cresce a cada dia do prazo.

A dívida de hoje põe os dois números lado a lado: o do boleto e o que o cartório exige para o contrato voltar ao normal.

Continue lendo ↓


I  A Dívida do Dia

R$ 8.700 atrasados, R$ 9.768 para purgar

O boleto atrasado e a conta da purgação da mora são dois números diferentes.

A intimação chegou pelo cartório de registro de imóveis, não pelo banco. O oficial procurou o devedor no endereço do contrato, entregou o documento contra recibo e anotou a data, que é o marco de onde os quinze dias começam a correr.

O atraso era de três prestações de R$ 2.900, vencidas em maio, junho e julho. Somadas, dão R$ 8.700, e era esse o número que o devedor tinha na cabeça quando abriu o envelope.

A intimação trazia R$ 9.768. A diferença de R$ 1.068 não é cobrança nova: é o que o artigo 26, parágrafo primeiro, manda incluir na purgação da mora, e vem discriminado linha a linha no documento.

São três grupos além das parcelas. Multa contratual de 2% sobre cada prestação vencida, R$ 174 no total. Juros de mora de 1% ao mês, proporcionais ao tempo de cada atraso, outros R$ 174. Despesas de cobrança e emolumentos do cartório pela intimação, R$ 720.

O boleto marcava R$ 8.700 e o cartório cobrou R$ 9.768. A purgação da mora não é o pagamento das parcelas vencidas, é o pagamento das parcelas mais tudo o que o atraso produziu até a data do depósito.

O contador não para durante o prazo. A quarta prestação vence no dia 10 do mês seguinte, dentro dos quinze dias, e entra na conta com multa e juros próprios, mais R$ 2.987.

Quem procura o cartório no décimo quarto dia encontra R$ 12.755, e não os R$ 9.768 impressos no papel que recebeu. O valor da intimação é uma fotografia do dia em que ela foi emitida.

Também entram encargos que não aparecem no carnê do financiamento. Tributos do imóvel, prêmio do seguro obrigatório e cotas de condomínio em atraso fazem parte da purgação quando o contrato prevê, porque o credor responde por eles depois da consolidação.

Pago o valor integral dentro do prazo, o efeito é imediato. O oficial repassa o dinheiro ao credor e o contrato convalesce, ou seja, volta ao estado anterior, com o mesmo saldo, o mesmo prazo e a mesma parcela.

Pagamento parcial não segura nada. Depósito de R$ 8.700 numa purgação de R$ 9.768 é recusado pelo oficial, e o prazo continua correndo como se nenhum centavo tivesse sido pago.

O saldo devedor do financiamento era de R$ 214.000, e o imóvel tinha avaliação de R$ 380.000 na última atualização do contrato. A distância entre um número e outro é o que o devedor coloca na mesa quando deixa o prazo passar.


II  Armadilha da Semana

A intimação que ninguém recebeu em casa

A parte mais perigosa do procedimento não é o prazo curto. É a chance de o prazo começar a correr sem que o devedor tenha lido uma linha da intimação.

A lei manda intimar pessoalmente o devedor no endereço indicado no contrato. O oficial do registro pode fazer a entrega diretamente ou pedir ajuda ao cartório de títulos e documentos da comarca em que o imóvel está.

Quando o devedor não é encontrado, a lei autoriza a intimação por edital. Frustradas as tentativas no endereço do contrato, o edital é publicado por três dias em jornal de circulação local, e o prazo de quinze dias passa a contar da última publicação.

Entre a mudança de endereço e o edital existe uma armadilha administrativa simples. O endereço que vale é o do contrato, não o endereço atual, e quem mudou de cidade sem comunicar o credor por escrito recebe a intimação num apartamento onde não mora há anos.

A Lei 13.465, de 2017, ainda incluiu a intimação por hora certa, para o caso de suspeita de ocultação. O oficial marca dia e hora, volta ao endereço e, não encontrando o devedor, intima quem estiver no local, com o mesmo efeito da entrega pessoal.

A segunda camada é o tempo que corre depois do prazo vencido. Certificada a não purgação e pago o ITBI, a propriedade se consolida no nome do credor, e o leilão passa a ter data marcada pela própria lei.

O primeiro leilão acontece em até trinta dias contados do registro da consolidação, e o segundo, quando o primeiro não vende, em até quinze dias depois. Da intimação ao segundo leilão cabe menos de três meses.

Os pisos dos dois leilões são diferentes, e a diferença explica por que o segundo é o mais duro. No primeiro, o lance mínimo é o valor de avaliação do imóvel previsto no contrato, R$ 380.000 no exemplo de hoje.

No segundo, o piso cai para a soma da dívida com as despesas do procedimento, algo em torno de R$ 253.700 depois de juntar saldo devedor, encargos do atraso, ITBI, registro e comissão do leiloeiro.

Se alguém arremata por R$ 260.000, a dívida é quitada e a sobra de R$ 6.300 volta para o devedor em cinco dias. Do patrimônio de R$ 166.000 que ele tinha construído no imóvel, é o que resta na mão.

O desfecho pior é o leilão vazio. Se o maior lance do segundo leilão não alcança o piso, a dívida é considerada extinta e o imóvel fica com o credor, sem nenhuma devolução ao devedor.

A terceira camada é a que quase ninguém usa. Mesmo depois da consolidação, a lei garante ao devedor o direito de preferência para readquirir o imóvel até a assinatura do auto do segundo leilão, pagando dívida e despesas.

Essa segunda porta é bem mais cara que a primeira. A primeira custava R$ 9.768 e quinze dias de atenção; a segunda custa a dívida inteira, à vista.

Quem banca a edição de hoje

Holiday Creator Calendars Are Filling Up. Q4 Panic Is Optional.

Creators lock in their holiday content calendars 90 days out, before most ecommerce brands finalize their commission strategy and way before Black Friday and October deal events.

Get ahead of the seasonal rush with The 90-Day Holiday Sprint, a practical guide for brands that want creators driving holiday demand while competitors are still recruiting:

  • Structure commissions by lifetime value, not just first-order margin

  • Lead with the right products so creators promote with confidence

  • Recruit and onboard creators with a day-by-day plan for the first 30 days

  • Read performance early and pull program levers by Day 60

  • Brief creators with a holiday checklist before calendars fill up

Your 90-day countdown starts now.

O clique de apoio mantém a edição gratuita


III  Calendário de Feirão

Quinze dias, três balcões e o recibo

O prazo tem data de início escrita no próprio documento, e é dela que sai todo o planejamento. Conte quinze dias corridos a partir da data do recibo de entrega da intimação, ou da última publicação do edital, e marque o último dia num lugar visível.

O valor a pagar não é o do papel, é o do dia. Peça ao oficial do registro a planilha atualizada para a data em que você vai depositar, com prestações, multa, juros, tributos, seguro e emolumentos discriminados um a um.

O pagamento é feito no cartório de registro de imóveis, não no banco. Depósito na conta do credor, transferência para o gerente ou boleto pago fora do procedimento não valem como purgação, e o oficial não tem como certificar o que não passou por ele.

No cartório: peça a planilha atualizada com a discriminação de cada encargo e confirme a data de vencimento do prazo no recibo da intimação. Guarde a via carimbada, que é o documento que prova a data de início da contagem.

No banco: procure o setor de renegociação antes do fim do prazo e peça, por escrito, a proposta de reparcelamento das prestações vencidas com incorporação ao saldo devedor. Registre número de protocolo, nome do atendente e data de cada contato.

No prazo: o SAC responde em até sete dias corridos pelo Decreto 11.034, de 2022, e a ouvidoria da instituição financeira tem dez dias úteis pela Resolução 4.860 do Conselho Monetário Nacional. Sem resposta nos dois canais, a reclamação vai para o consumidor.gov.br, onde a empresa se manifesta em dez dias.

Negociação com o banco não suspende o prazo do cartório. Enquanto a proposta é analisada, os quinze dias continuam correndo, e quem espera resposta sem depositar chega ao décimo sexto dia com a consolidação já em curso.

Quando o dinheiro não fecha, a venda do imóvel pelo próprio devedor costuma render bem mais que qualquer leilão. Vendido a preço de mercado, o comprador quita o saldo devedor diretamente com o credor e a diferença fica com quem vendeu.

A cessão de direitos do contrato é o instrumento dessa venda, e ela depende da anuência do credor, pedida por escrito e com protocolo. Quinze dias é pouco para fechar negócio, mas é tempo suficiente para protocolar o pedido e apresentar uma proposta assinada.

Vale conferir a própria intimação antes de qualquer coisa. Documento sem discriminação dos valores, sem prazo expresso ou entregue em endereço que não é o do contrato tem vício, e vício de intimação é o argumento que sustenta a suspensão do procedimento.

O erro mais comum não é jurídico, é de calendário. A maior parte das casas perdidas nesse rito não cai por falta de dinheiro, cai porque o envelope ficou fechado em cima da mesa até o prazo virar.

Quinze dias e R$ 9.768 de um lado. Do outro, um leilão com data marcada pela lei e R$ 166.000 de patrimônio dependendo do lance de um estranho.

"Qual é a data exata em que terminam os quinze dias da minha intimação?"


Quiz da edição

Na intimação do cartório, qual foi o valor total exigido para purgar a mora, contra os R$ 8.700 das três parcelas atrasadas?

AR$ 8.700
BR$ 12.755
CR$ 9.768
DR$ 10.320

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber →

 
Indique e destrave

Chame mais um companheiro pra saída do vermelho

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

● 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
■ 5
ebook Saia do Vermelho em Ordem
▲ 10
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

dias de ofensiva!

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Estreante}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
Continuar ofensiva
 
Seu ouro
{{moedas | 0}} na carteira

como ganhar mais

abrir +1 · quiz +3 · clique +5 · subir de patente +10 a +100

Troque seu ouro por prêmios digitais do acervo.

Abrir a loja


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter