In partnership with

Zerar Dívidas   Zerar Dívidas
ED 023

Os R$ 1.740 que quase cancelaram o plano

Três mensalidades de um plano individual, sessenta dias de tolerância na lei e a notificação que precisa chegar até o dia 50.

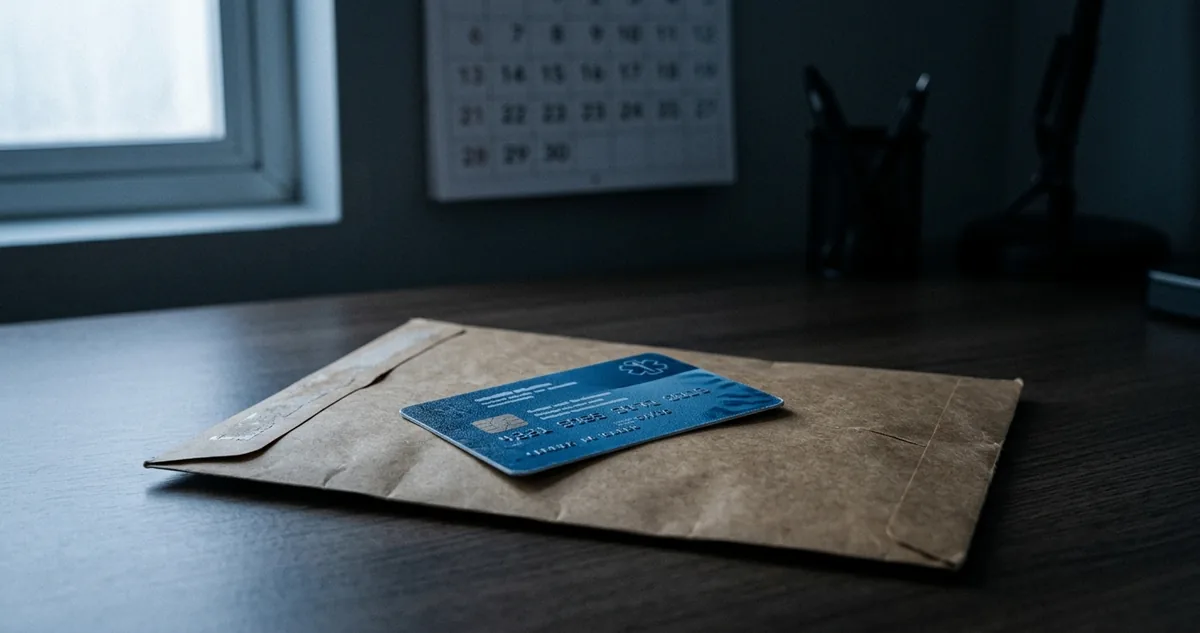
Uma carteirinha de plano de saúde apoiada sobre um envelope pardo lacrado.

Carteirinha e envelope: a conta do prazo da lei

▼
 

A mensalidade do plano de saúde individual é a conta que mais assusta quando atrasa, e por um motivo que nada tem a ver com o valor. Quem atrasa a fatura do cartão sabe o que vem: juros, nome no cadastro de inadimplentes, cobrança. Quem atrasa a mensalidade do plano imagina outra coisa, muito pior, que é ficar sem cobertura na semana em que alguém da família precisar de um pronto-socorro.

Esse medo faz a pessoa agir de duas formas erradas e opostas. Ou paga o plano antes de tudo, deixando vencer aluguel e energia, ou desiste antes da hora, cancela por conta própria e some. As duas decisões nascem da mesma lacuna: ninguém explicou qual é a regra do jogo.

A regra existe, é curta e está escrita no artigo 13 da Lei 9.656, a lei dos planos de saúde. Contrato individual ou familiar só pode ser suspenso ou rescindido por falta de pagamento quando a inadimplência passa de sessenta dias, consecutivos ou não, dentro dos últimos doze meses de vigência. E existe uma segunda condição, cumulativa, que sozinha derruba boa parte dos cancelamentos: o consumidor precisa ser notificado até o quinquagésimo dia de inadimplência.

Cumulativa é a palavra que muda tudo. Não basta a operadora contar os sessenta dias. Ela precisa provar que avisou dentro do prazo, com comprovação de recebimento, e a Agência Nacional de Saúde Suplementar aceita carta com aviso de recebimento, telegrama, mensagem eletrônica com confirmação e outros meios rastreáveis, desde que a entrega seja demonstrável. Cancelamento feito sem essa notificação é cancelamento que não se sustenta.

O terceiro ponto que quase ninguém sabe é o efeito do calendário. Os sessenta dias não precisam ser seguidos. Somam-se dias de atraso espalhados por doze meses, o que significa que dois atrasos de vinte dias em meses diferentes já consumiram dois terços da tolerância antes de qualquer aperto real aparecer.

A dívida de hoje são três mensalidades de um plano individual e o dia em que a família descobriu que a operadora tinha contado os dias, mas esquecido de mandar o aviso.

Continue lendo ↓


I  A Dívida do Dia

As três mensalidades que somaram R$ 1.740

A lei dá prazo e exige aviso antes de cortar o plano.

A mensalidade era de R$ 580 por vida em plano individual de abrangência estadual, e três competências em aberto fecharam a conta em R$ 1.740 antes de qualquer encargo. Com multa contratual de 2% e juros de mora, o boleto de regularização chegou a R$ 1.812, e a diferença de R$ 72 é o preço de ter tratado a fatura do plano como a última da fila.

O titular é autônomo, recebe por serviço prestado e teve dois meses fracos seguidos. Pagou a escola, pagou o aluguel, pagou a energia e deixou o plano para depois, com a lógica de sempre: ninguém está doente agora. A primeira mensalidade venceu em fevereiro, a segunda em março, a terceira em abril.

O aviso chegou por telefone, numa ligação de central de cobrança que não gerou registro nenhum. A atendente falou em cancelamento por inadimplência e informou uma data. Ninguém mandou carta, ninguém mandou telegrama, e o email que a operadora alegou depois ter enviado não tinha confirmação de leitura nem qualquer prova de entrega.

O quadro completo do débito cabe em seis linhas:

Mensalidades em aberto:3
Valor de cada mensalidade:R$ 580
Valor original somado:R$ 1.740
Multa e juros acumulados:R$ 72
Dias de inadimplência acumulados em 12 meses:58
Prazo legal para a notificação:até o dia 50

Os cinquenta e oito dias contra os sessenta da lei são a informação mais importante do extrato inteiro, e é a que passa despercebida. No dia em que a operadora falou em cancelamento, o contrato ainda estava dentro do prazo de tolerância, e faltavam dois dias para a condição temporal se completar.

A operadora precisa cumprir as duas condições ao mesmo tempo: mais de sessenta dias de inadimplência em doze meses e notificação comprovada até o quinquagésimo dia. Faltando uma das duas, o cancelamento não se sustenta.

O titular pediu por escrito, pelo canal de atendimento da própria operadora, a cópia da notificação com a comprovação de entrega. Guardou o número de protocolo e a data do pedido. A operadora não apresentou o documento, e o pedido de comprovação virou a peça central do caso.

A negociação mudou de tom no mesmo dia. O contrato seguiu ativo, a dívida foi parcelada em quatro vezes de R$ 453, e o acordo saiu por escrito, com a cláusula de manutenção do contrato durante o pagamento e sem qualquer carência nova.

O plano nunca chegou a ser suspenso. O custo real do atraso não foram os R$ 72 de encargo, foram as três semanas de sustos e a família andando com medo de precisar de atendimento numa carteirinha que achavam morta.


II  Armadilha da Semana

O cancelamento por conta própria que apaga a carência cumprida

Cancelar o plano por conta própria para fugir da dívida é a decisão que mais custa caro nesse assunto. A mensalidade atrasada continua sendo cobrada, e a carência já cumprida some junto com o contrato.

A primeira armadilha é acreditar que o cancelamento extingue o débito. As mensalidades vencidas antes da rescisão continuam exigíveis como qualquer dívida civil, com protesto e negativação possíveis. O que acaba é a cobertura, não a cobrança.

A segunda é ignorar o que a carência representa em dinheiro. Um contrato antigo já venceu os prazos de urgência, de consultas, de exames complexos e de parto, e o plano novo recomeça todos eles do zero. Quem tem doença ou lesão preexistente declarada volta também para a cobertura parcial temporária, que pode alcançar dois anos.

A terceira é confundir suspensão com rescisão. Nem toda operadora suspende antes de rescindir, e quando suspende, o contrato continua vivo e a mensalidade continua correndo. Pessoa que entende suspensão como pausa deixa de pagar mais um mês e completa sozinha a contagem que faltava.

A quarta é aceitar a contagem da operadora sem conferir. O somatório dos sessenta dias é feito dentro dos últimos doze meses de vigência, e atraso pago fora do prazo entra na conta. Quem não monta a própria linha do tempo aceita como verdade um número que às vezes está inflado por competências antigas ou já quitadas.

Os números que organizam a regularização são poucos e vale saber cada um:

Tolerância legal de inadimplência:mais de 60 dias em 12 meses
Prazo máximo para a notificação:até o dia 50 de atraso
Base legal:artigo 13 da Lei 9.656
Prazo de carência para urgência e emergência em contrato novo:24 horas
Prazo de carência geral em contrato novo:até 180 dias
Cobertura parcial temporária para doença preexistente:até 24 meses

A quinta armadilha é deixar de guardar prova do pedido de notificação. O protocolo do atendimento, a data, o nome de quem atendeu e o print do canal escrito valem mais do que qualquer argumento de telefone, e é esse conjunto que sustenta a reclamação na agência reguladora ou no órgão de defesa do consumidor.

Peça a cópia da notificação com comprovante de entrega antes de discutir valor. O documento que a operadora precisa apresentar decide sozinho se o cancelamento tem base ou não.

A sexta é aceitar oferta de terceiro que promete reativar plano cancelado mediante taxa. Reclamação na agência reguladora, atendimento no órgão de defesa do consumidor e negociação direta com a operadora são gratuitos e feitos pelo próprio titular.

A sétima é fechar acordo apenas por telefone. Parcelamento combinado sem documento escrito não impede a operadora de seguir com o cancelamento pelo mesmo débito, e o titular fica sem prova do que foi acertado.

O caminho de saída tem quatro passos, todos gratuitos, e nenhum deles exige advogado para começar.

Quem banca a edição de hoje

Hire Ava, the AI BDR built for enterprise

Ava is the first AI BDR to run outbound end to end, and you decide whether she runs autonomously or on copilot.

She finds leads or ingests accounts from your CRM, enriches them, sends personalized emails on behalf of your reps, follows up, handles replies and books meetings. Website visitor de-anonymization, intent signals, and a parallel dialer come built in.

A small team can manage her centrally for thousands of reps who never log in. Everything syncs two-way with Salesforce and HubSpot.

Ava runs outbound for companies like DoorDash and Grammarly, and one customer deploys her across 1,000+ reps. Ava is SOC 2 Type II audited, SSO and GDPR ready. Ava is how revenue teams grow pipeline without growing headcount.

O clique de apoio mantém a edição gratuita


III  Calendário de Feirão

Os quatro passos que seguram o plano no ar

A rota vale para plano individual e para plano familiar contratado por pessoa física. Ela troca a estimativa de quantos dias se deve por uma linha do tempo com data de vencimento, data de pagamento e dias corridos, que é o único ponto de partida honesto.

Passo 1, contar: monte a linha do tempo dos últimos doze meses de vigência do contrato. Anote cada mensalidade, a data de vencimento, a data em que foi paga e quantos dias de atraso ela gerou. O total dá o número que a lei usa, e quase sempre ele é menor do que a central de cobrança diz.

Passo 2, exigir a notificação: peça por escrito, no canal de atendimento da operadora, a cópia da notificação de inadimplência com a comprovação de entrega. Guarde o protocolo. Sem esse documento entregue até o quinquagésimo dia, a condição da lei não foi cumprida.

Passo 3, quitar o que segura o contrato: se a linha do tempo mostrar que a tolerância está perto do fim, pague ao menos a mensalidade mais antiga para tirar dias do somatório. Cada competência quitada encurta a contagem e devolve fôlego para negociar o resto.

O quarto passo é o acordo, e ele muda de endereço conforme a resposta da operadora. Se ela apresentar a notificação válida, negocie o parcelamento direto e por escrito. Se ela não apresentar, registre reclamação na Agência Nacional de Saúde Suplementar pelo canal do consumidor, que abre notificação de intermediação preliminar e costuma resolver antes de qualquer processo.

Guarde o acordo em documento com a cláusula de manutenção do contrato durante o pagamento. Parcelamento aceito sem essa cláusula deixa a operadora livre para rescindir pelo mesmo débito que está sendo pago.

Confira a carteirinha depois de dois dias úteis do primeiro pagamento. Se a autorização de procedimento continuar bloqueada, o problema costuma ser cadastro não atualizado, e o protocolo do acordo destrava sem nova ligação de cobrança.

Coloque as parcelas e a mensalidade corrente no mesmo lembrete, na mesma data. O acordo antigo e a fatura do mês vivem no mesmo calendário, e a perda do plano por parcela esquecida acontece justamente com quem já estava pagando.

Regularizar a mensalidade preserva a carência cumprida, mantém a cobertura de quem depende dela e devolve à família o documento que prova, na recepção do hospital, que o plano está ativo.

"Quantos dias de atraso o seu plano acumulou nos últimos doze meses?"


Guia Zerar Dívidas · Novo
Capa do guia Saia do Vermelho em Ordem

Saia do Vermelho em Ordem

Qual dívida negociar primeiro quando não dá pra todas, com o plano mês a mês.

Quero o guia →
 
Quiz da edição

No dia em que a central de cobrança ligou falando em cancelamento, quantos dias de inadimplência a família já tinha acumulado nos últimos 12 meses?

A50 dias
B58 dias
C60 dias
D65 dias

Resultado da última edição: 0% acertaram.

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber →

 
Indique e destrave

Chame mais um companheiro pra saída do vermelho

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

● 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
■ 5
ebook Saia do Vermelho em Ordem
▲ 10
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter