Sponsored by

Zerar Dívidas   Zerar Dívidas
ED 030
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O seguro esquecido nos R$ 22.000 do empréstimo

A parcela do empréstimo cobria um prestamista, e o pedido no canal do banco quita o saldo em vez de cobrar do espólio.

Um contrato de empréstimo aberto ao lado de uma apólice de seguro ainda lacrada.

Contrato e apólice: o seguro que ninguém abriu

▼
 

Aos 52 anos, a costureira Neide Bastos abriu o envelope do banco na mesa da cozinha e leu que o pai dela devia R$ 22.140 de um empréstimo pessoal contratado dois anos antes. A carta pedia que a família se manifestasse em quinze dias e citava o espólio como responsável pelo saldo. Neide assinou o aviso de recebimento e passou a semana calculando de onde tirar o dinheiro.

O contrato estava numa pasta plástica junto com os carnês. Na terceira página, uma linha discreta descrevia a parcela mensal de R$ 780 dividida em juros, amortização, tarifa de cadastro e um prêmio de R$ 11,90 de seguro prestamista. Vinte e quatro parcelas pagas somavam R$ 285 de prêmio, e ninguém na família sabia que aquele valor existia.

Prestamista é o seguro que o banco vende colado ao crédito para proteger a própria carteira. O beneficiário da apólice é a instituição credora, não a família, e a cobertura básica quita o saldo devedor quando o titular do contrato deixa de existir como devedor por invalidez permanente ou pelo evento que encerra o contrato de trabalho e a vida financeira dele. Quitado o saldo pela seguradora, a dívida some do cadastro.

O Código Civil, na Lei 10.406 de 2002, artigo 794, determina que o capital estipulado em seguro de vida não é considerado herança para nenhum efeito de direito. A consequência prática é grande: o valor pago pela seguradora não entra no inventário, não é usado para pagar outros credores e não depende de partilha para chegar ao destino.

O que trava o processo quase sempre é a informação. A família recebe a cobrança do banco pelo setor de recuperação de crédito, e o setor de sinistro da seguradora, que fica no mesmo grupo econômico, só age quando alguém abre um aviso formal. Sem esse aviso, a cobrança segue seu curso normal contra o espólio.

A dívida de hoje mostra os R$ 22.140 sendo desmontados linha a linha, com o documento exato que troca a cobrança pela quitação.

Continue lendo ↓


I  A Dívida do Dia

Os R$ 22.140 que a apólice já cobria

O protocolo do sinistro quita o que a carta cobrava.

O contrato de Neide tinha três números que decidiam tudo: saldo devedor de R$ 22.140, prêmio mensal de R$ 11,90 pago em 24 parcelas e capital segurado igual ao saldo devedor na data do evento. A apólice cobria o valor inteiro, e a família passou quatro meses tratando a cobrança como dívida própria.

O empréstimo foi contratado em março de 2024, na agência, com prazo de 48 meses e parcela de R$ 780. A proposta de adesão ao seguro veio no mesmo bloco de assinaturas, marcada com um visto rápido, sem apólice impressa entregue no balcão. O certificado individual do seguro ficou disponível no aplicativo do banco, numa aba de produtos contratados que ninguém abriu.

A composição da parcela estava impressa no contrato e ninguém tinha lido linha a linha. Cada R$ 780 se abria em R$ 465 de juros, R$ 289 de amortização, R$ 14,10 de tarifas e R$ 11,90 de prêmio de seguro prestamista.

O quadro do contrato cabe em seis linhas:

Valor liberado na contratação:R$ 30.000
Parcelas pagas até a interrupção:24 de 48
Saldo devedor cobrado da família:R$ 22.140
Prêmio mensal de prestamista embutido na parcela:R$ 11,90
Capital segurado previsto no certificado:saldo devedor
Prazo regulatório para a seguradora pagar depois dos documentos:30 dias

O que decide se a família paga ou não é a existência do certificado individual, e não o tom da carta de cobrança. Certificado emitido e prêmio pago em dia significam contrato de seguro vigente, com obrigação da seguradora, mesmo que a área de cobrança do banco nunca mencione a apólice.

A carta do setor de recuperação de crédito e o certificado da seguradora falam do mesmo contrato e chegam por portas diferentes. Uma cobra o saldo do espólio, a outra manda a seguradora pagar o saldo ao banco, e quem abre a segunda porta é a família.

Neide pediu na agência o extrato analítico do contrato, o documento que separa juros, amortização, tarifas e prêmio de seguro mês a mês, desde a primeira parcela. Com o extrato na mão, viu o prêmio debitado 24 vezes seguidas e localizou o número da apólice coletiva impresso no rodapé.

Ela então abriu o aviso de sinistro pelo canal de atendimento da seguradora indicado no certificado, com número do contrato, número da apólice e o documento oficial que comprova o evento. O protocolo saiu com data e hora, e a partir daquele registro o prazo regulatório começou a correr.

A quitação foi comunicada 27 dias depois, com carta de liquidação do saldo devedor emitida pelo banco em nome do titular. O contrato foi encerrado, o nome saiu dos cadastros de inadimplência e o inventário seguiu sem aquele passivo de R$ 22.140 dentro.


II  Armadilha da Semana

A cobrança que chega antes do aviso de sinistro

Assumir a dívida do titular por acordo verbal com o setor de cobrança transfere para quem assina uma obrigação que a seguradora tinha. Depois da assinatura do termo de confissão, o novo devedor é um terceiro sem cobertura, e a apólice não cobre mais o saldo.

A primeira armadilha é acreditar que o banco vai avisar sobre o seguro. A área que liga é a de recuperação de crédito, remunerada por acordo fechado, e o dever de informar existe no papel sem existir na ligação. Perguntar de forma direta se o contrato tem prestamista muda o rumo da conversa.

A segunda é parar de pagar as parcelas enquanto o processo corre. Contrato em atraso vira cadastro negativo em nome do titular, e a família perde tempo depois pedindo baixa de restrição que nunca precisaria ter existido.

A terceira é aceitar a negativa por telefone. Recusa de cobertura precisa ser formal, escrita, com o motivo e a cláusula contratual citados, porque só um documento assim sustenta reclamação na ouvidoria da seguradora ou no canal da Superintendência de Seguros Privados.

A quarta é procurar só o contrato que gerou a carta. Um mesmo titular costuma ter cartão, consignado e financiamento em bancos diferentes, cada um com apólice separada.

Os documentos que organizam o pedido são poucos e vale saber cada um:

Onde aparecem todos os contratos de crédito do titular:Registrato
Documento que prova a existência do seguro:certificado individual
Documento que separa prêmio, juros e amortização:extrato analítico
Registro que faz o prazo começar a correr:protocolo do aviso
Prazo regulatório para pagamento depois da entrega dos documentos:30 dias
Órgão que fiscaliza as seguradoras no Brasil:SUSEP

A quinta armadilha é assinar proposta de acordo com desconto sobre o saldo. Abatimento de 40 ou 50 por cento parece vitória diante de R$ 22.140, e a apólice cobria 100 por cento do valor. Acordo assinado encerra a discussão e extingue o direito de reclamar a cobertura depois.

Guarde o contrato assinado, o extrato analítico, o certificado individual do seguro, o protocolo do aviso de sinistro e a carta de liquidação na mesma pasta. Esse conjunto sustenta reclamação na ouvidoria, denúncia na Superintendência de Seguros Privados e ação de cobrança contra a seguradora, e sem ele a conversa vira palavra contra sistema.

A sexta é deixar o prazo de resposta correr sem contagem. O prazo regulatório de 30 dias se conta da entrega do último documento pedido, e cada pedido novo de documento suspende a contagem, o que transforma pedido repetido em tática de adiamento quando ninguém anota as datas.

A sétima é acionar a seguradora sem o documento oficial do evento. Certidão, laudo de invalidez emitido por perito ou comunicado de acidente de trabalho são a base do processo, e aviso aberto sem eles volta como pendência.

O caminho para trocar a cobrança pela quitação tem cinco passos, todos gratuitos, e nenhum deles exige processo judicial.


Quem banca a edição de hoje

Smarter CRM. Less Busywork.

Disconnected data and tools make it harder to understand your customers. HubSpot's Agentic Customer Platform brings your data, teams, and tech stack together with AI built in to help your business work faster and create more personalized customer experiences.

Why HubSpot and what's new

  • Use AI powered tools to take action faster

  • Unify your data, teams, and tech stack in one place

  • Create one shared view of customer data

  • Connect teams around the same customer context

  • Bring your business tools into one place

Connect more of your business in one place and give every team a smarter way to work. Get set up quickly and start checking off your hardest tasks.

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

A rota para acionar o prestamista em 30 dias

A rota vale para quem recebeu cobrança de contrato de crédito em nome de outra pessoa, esteja o contrato em dia ou já em atraso. Ela troca a pergunta sobre quanto a família consegue pagar por três informações objetivas: quais contratos existem, quais deles têm prêmio de seguro debitado na parcela e qual a data do protocolo do aviso.

Passo 1, levantar todos os contratos pelo Registrato: o extrato do Banco Central lista empréstimos, financiamentos e cartões em nome do titular, em qualquer instituição. Lista na mão, nenhum contrato com prestamista fica escondido em banco que ainda não mandou carta.

Passo 2, pedir o extrato analítico de cada contrato: solicite por escrito ao banco o documento que separa juros, amortização, tarifas e prêmio de seguro, mês a mês. Linha de prêmio debitada é a prova de que existe apólice, mesmo quando o gerente diz que o contrato não tem cobertura.

Passo 3, resgatar o certificado individual e ler as coberturas: localize o número da apólice coletiva, o capital segurado, as coberturas contratadas e as exclusões, com atenção à cláusula de doença preexistente e ao período de carência. Certificado costuma estar no aplicativo do banco, na aba de produtos contratados, e pode ser pedido à seguradora pelo número do contrato.

O quarto passo é abrir o aviso de sinistro pelo canal da seguradora, anexando contrato, extrato analítico, certificado, documento oficial do evento e documentos de quem faz o pedido, e guardar o número do protocolo com data e hora. Esse registro é o marco que faz o prazo regulatório correr, e pedido feito só na agência costuma não gerar protocolo nenhum.

O quinto passo é cobrar a carta de liquidação depois do pagamento. Peça ao banco o documento que declara o saldo devedor quitado pela seguradora, confira a baixa nos cadastros de inadimplência e junte a carta ao processo de inventário, porque contrato quitado deixa de ser passivo do espólio.

Cinco passos e custo zero separam a família que paga R$ 22.140 da que apresenta um protocolo e recebe carta de quitação.

Se a seguradora recusar a cobertura alegando doença preexistente sem exame prévio na contratação, o pedido vira negativa escrita e o saldo volta a ser cobrado do espólio em poucas semanas. O sinal aparece cedo: o analista pede o mesmo laudo pela terceira vez, cita cláusula de exclusão por telefone e evita mandar a recusa por escrito. Nesse quadro, protocole reclamação na ouvidoria da seguradora no mesmo dia e registre a queixa na Superintendência de Seguros Privados antes que o prazo de 30 dias termine, porque negativa sem documento não se discute em lugar nenhum.

"Você já abriu o extrato analítico do contrato para ver se existe prêmio de seguro debitado na parcela?"


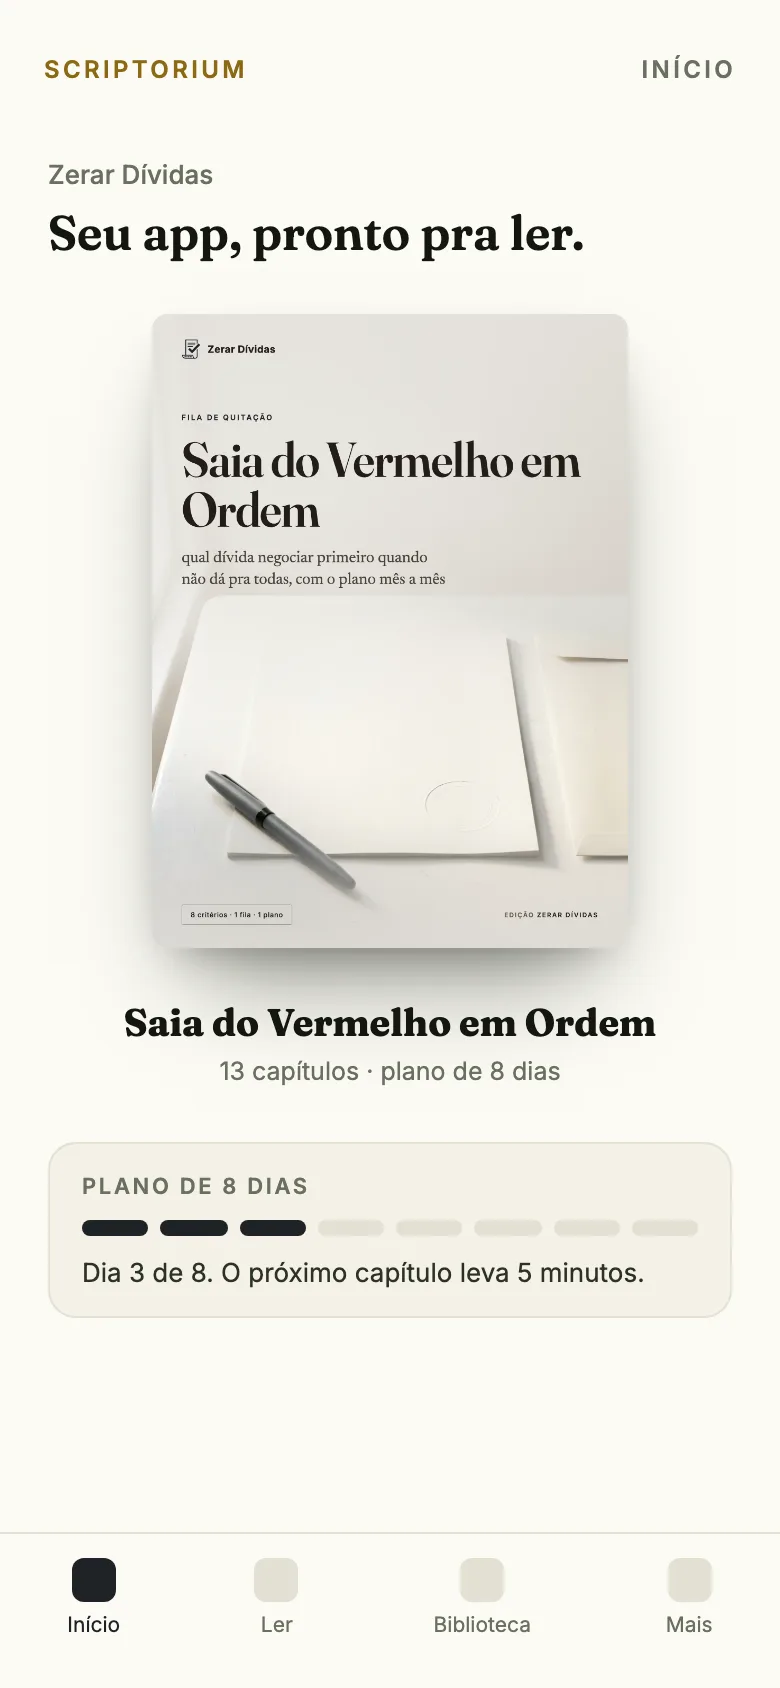
Ebook + app · Zerar Dívidas

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

Saia do Vermelho em Ordem, no ebook e no app.

📖O ebook ensina: Qual dívida negociar primeiro quando não dá pra todas, com o plano mês a mês.
📱O app treina: 1 critério por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No contrato de Neide, qual era o valor do prêmio mensal do seguro prestamista embutido na parcela do empréstimo?

AR$ 14,10
BR$ 780,00
CR$ 11,90
DR$ 285,00

Resultado da última edição: 0% acertaram.

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 09/09, 15h30

A Seguro prestamista esquecido →
B Conta esquecida virou negativação →
C Cheque devolvido duas vezes →
D Despejo por aluguel atrasado →
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber →

 
Indique e destrave

Chame mais um companheiro pra saída do vermelho

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook Saia do Vermelho em Ordem

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter