In partnership with

Zerar Dívidas   Zerar Dívidas
ED 071
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O print da oferta antes do balcão do feirão

Uma manicure de Jaboatão comparou o aplicativo e a mesa do mutirão, dívida por dívida, e pagou R$ 1.245 a menos.

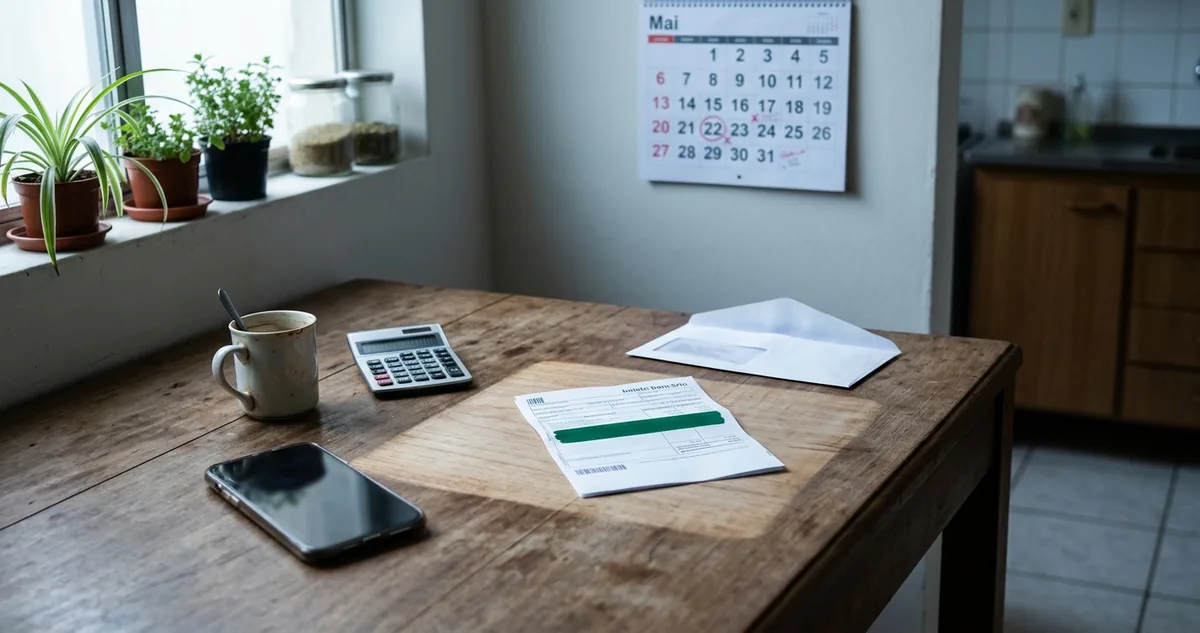
Celular e folha de dívidas anotadas sobre mesa de mutirão.

O print do aplicativo na mesa do mutirão

▼
 

Aos 38 anos, a manicure Josiane Ferreira Lopes saiu do salão onde trabalha em Jaboatão dos Guararapes, na Grande Recife, numa quarta-feira de outubro de 2026, e entrou na fila de um mutirão de renegociação montado no estacionamento de um shopping.

Levava na bolsa uma folha dobrada com três dívidas anotadas à caneta: um cartão de loja de departamento, uma conta de celular antiga e um empréstimo pessoal do banco onde recebia o salário.

As três somavam R$ 15.900 no valor atualizado, com juros e multa de anos de atraso. O nome dela estava negativado desde 2021, quando o salão fechou por quatro meses e a renda sumiu.

Dois dias antes, no sofá de casa, Josiane tinha aberto o aplicativo do Serasa. A tela anunciava o feirão com desconto de até 99% e mostrava as ofertas dela em cartões coloridos.

O cartão de loja aparecia com 92% de abatimento: R$ 6.480 viravam R$ 518,40 à vista. A conta de celular de 2019, atualizada em R$ 1.120, saía por R$ 11,20. O empréstimo, no aplicativo do próprio banco, vinha com só 40%.

Ela quase pagou o cartão ali, pelo Pix. Parou porque a cunhada, que trabalha num escritório de contabilidade, mandou um áudio com um pedido simples: tira print de tudo, com data e hora, e leva no mutirão.

Na mesa do mutirão, a atendente digitou o CPF de Josiane e virou a tela para ela. O cartão de loja agora custava R$ 810 à vista. O empréstimo, que no aplicativo do banco não descia de R$ 4.980, caía para R$ 3.735.

Mesmo CPF, mesmas três dívidas, dois preços diferentes para duas delas, com 48 horas de distância entre as telas. Josiane abriu a galeria do celular e pôs os prints sobre a mesa.

A diferença tem explicação, e ela começa em quem decide o desconto: cada credor monta a própria tabela, canal por canal e semana por semana.

Continue lendo ↓


Quem banca a edição de hoje

NVIDIA's Founder Says Farmers Should Absolutely Use AI

“If I were a farmer, I would absolutely use AI.” 

That’s Jensen Huang, founder and CEO of NVIDIA. 

He’s pointing to one of AI’s biggest untapped opportunities: farming. 

DIT AgTech is already putting AI to work with 500+ units deployed and 370,000 head on-platform.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​

Patrocinadores mantêm a edição gratuita


I  A Dívida do Dia

A tabela de cada credor

O Feirão Limpa Nome é organizado pela Serasa Experian, um birô de crédito (a empresa privada que guarda o cadastro de quem deve e de quem paga em dia). A Serasa não abate centavo de dívida nenhuma: empresta a vitrine, e cada empresa credora decide quanto corta.

Daí o “até 99%” da propaganda marca o teto da vitrine. Os cortes mais fundos aparecem em dívida antiga, já vendida pelo credor original a uma securitizadora (empresa que compra carteiras de dívida atrasada por uma fração do valor de face).

Foi o caso da conta de celular de Josiane. A operadora tinha vendido o débito anos antes, e a compradora pagou centavos por real. Receber R$ 11,20 ainda dava lucro a ela.

O empréstimo seguia na carteira do próprio banco, que mede cada renegociação pelo quanto já reservou como perda no balanço. Dívida mais recente, com menos reserva feita, recebe abatimento menor.

A oferta muda também conforme o canal. O credor manda uma tabela para o aplicativo do Serasa, outra para o próprio aplicativo e outra para os negociadores que leva aos mutirões. Na mesa presencial, o representante costuma ter margem para descer mais um degrau quando o devedor avisa que só paga à vista.

E muda com o calendário. Cada oferta traz uma validade na tela, e o credor revisa a tabela ao longo do feirão. A oferta de segunda-feira pode piorar na quarta, ou melhorar.

O cartão de loja de Josiane piorou entre as duas telas. A loja tinha trocado a oferta à vista por um pacote parcelado no balcão. O print de segunda-feira, ainda dentro da validade, virou o argumento dela.

“Toda informação ou publicidade, suficientemente precisa, veiculada por qualquer forma ou meio de comunicação com relação a produtos e serviços oferecidos ou apresentados, obriga o fornecedor que a fizer veicular ou dela se utilizar e integra o contrato que vier a ser celebrado.”

Código de Defesa do Consumidor, artigo 30, 1990

A atendente ligou para a supervisora da loja, que olhou o print, conferiu a validade e autorizou o boleto de R$ 518,40. Sem a imagem, Josiane teria pago R$ 291,60 a mais pela mesma dívida.

O desconto do feirão pertence ao credor, ao canal e à semana. O CPF não carrega um preço único.

Com o empréstimo, a lógica inverteu. A mesa do banco no mutirão ofereceu 55% de abatimento à vista, contra os 40% do aplicativo. Josiane fechou ali, por R$ 3.735, e guardou o comprovante.

A conta de celular ficou com a oferta do aplicativo. A mesa da securitizadora pedia os mesmos R$ 11,20, e o boleto saía na hora pelo Pix.


II  Armadilha da Semana

Os 99% sobre um valor inflado

O percentual do feirão incide sobre o valor atualizado da dívida, com juros, multa e encargos de anos de atraso. O número riscado na tela raramente bate com o dinheiro tomado emprestado ou gasto no cartão.

O cartão de loja de Josiane nasceu de R$ 1.900 em compras feitas em 2021. Os encargos levaram o saldo a R$ 6.480. Pagar R$ 518,40 devolvia à loja pouco mais de um quarto do valor original, um acordo bom de verdade.

O empréstimo contava outra história. Josiane tomou R$ 3.200 em 2020. Com os encargos, a dívida chegou a R$ 8.300. Os 40% do aplicativo do banco deixavam R$ 4.980, ou 55% acima do dinheiro que ela recebeu.

Desconto alto sobre valor inflado pode custar mais que a dívida original. Compare a oferta com o dinheiro que você recebeu, nunca com o número riscado.

A segunda armadilha mora no parcelado. O aplicativo do banco mostrava, abaixo da oferta à vista, um botão com 18 parcelas de R$ 362. Somadas, davam R$ 6.516, ou R$ 1.536 a mais que o pagamento à vista da mesma tela.

A lei obriga o credor a mostrar o custo inteiro do parcelamento antes do aceite, pela regra incluída no código em 2021 pela Lei do Superendividamento.

“No fornecimento de crédito e na venda a prazo, além das informações obrigatórias previstas no art. 52 deste Código e na legislação aplicável à matéria, o fornecedor ou o intermediário deverá informar o consumidor, prévia e adequadamente, no momento da oferta, sobre: I - o custo efetivo total e a descrição dos elementos que o compõem;”

Código de Defesa do Consumidor, artigo 54-B, incluído pela Lei 14.181, 2021

O custo efetivo total (a soma de juros, tarifas e seguros do acordo, expressa em percentual ao mês e ao ano) fica no rodapé da proposta parcelada. Josiane só achou o dela abrindo o link de detalhes.

A terceira armadilha é o site falso. Golpistas copiam o visual do feirão e mandam link por SMS e WhatsApp. Oferta verdadeira aparece no aplicativo oficial do Serasa, no site serasa.com.br ou no aplicativo do próprio credor, e o boleto traz como beneficiário o credor ou a empresa de cobrança indicada na oferta.

A quarta é quitar só a dívida barata. Cada negativação é um registro separado no cadastro. Pagar a conta de celular por R$ 11,20 tira aquele registro, mas o nome segue sujo enquanto o cartão e o empréstimo continuarem lá.


Quem banca a edição de hoje

Why Overseas Producers Can't Undercut Atlas Salt, Even for Free

Cities are already running short on road salt, and winter hasn't even started. Some supply bids are going unanswered, prices have nearly doubled in parts of the market, and the backup plan is two weeks away by boat. Here's why Atlas Salt (TSXV: SALT | OTCQX: SALQF) can get salt to the people who need it most, faster and cheaper than anyone shipping from overseas: 

• Three days by ship to Boston, not fourteen

• Shallow deposit that's cheaper and faster to mine

• Projected C$188M a year in free cash flow

• Export Development Canada interested in lending C$150M

• Early supply deal with top U.S. salt distributor

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

As 48 horas entre o sofá e o balcão

Josiane fez o roteiro em dois dias, entre a segunda-feira 5 e a quarta-feira 7 de outubro de 2026. A ordem dos passos serve a qualquer CPF com mais de uma dívida no feirão:

1. Em casa, print de cada oferta no aplicativo do Serasa e no aplicativo do banco, com data, hora e validade visíveis na imagem.

2. Na folha, quatro números por dívida: valor original, valor atualizado, preço à vista e total do parcelado.

3. No mutirão, oferta pedida credor por credor, com o CPF digitado na frente do devedor.

4. Se a mesa vier pior, o print dentro da validade na mesa, com pedido do valor da tela.

5. Para cada dívida, só a melhor das duas ofertas, com boleto vencendo antes da validade dela.

Os três boletos foram pagos na quinta-feira 8 de outubro: R$ 518,40 do cartão, R$ 3.735 do empréstimo e R$ 11,20 do celular. Total de R$ 4.264,60.

Se tivesse aceitado as três ofertas da primeira tela, a soma passaria de R$ 5.509. A comparação entre aplicativo e balcão rendeu R$ 1.245 a menos para a mesma lista de dívidas.

Depois do pagamento, corre outro prazo. O Superior Tribunal de Justiça fixou em 2015 quem cuida da baixa do nome no cadastro e em quanto tempo.

“Incumbe ao credor a exclusão do registro da dívida em nome do devedor no cadastro de inadimplentes no prazo de cinco dias úteis, a contar do integral e efetivo pagamento do débito.”

Superior Tribunal de Justiça, Súmula 548, 2015

Pagou o feirão, conte cinco dias úteis a partir da compensação do boleto e confira o cadastro no sexto.

Josiane consultou o Serasa na sexta-feira 16 de outubro. O cartão e o empréstimo tinham saído. A conta de celular continuava lá, mesmo com o comprovante do Pix de R$ 11,20.

Ela registrou reclamação no Consumidor.gov.br, a plataforma pública de queixas contra empresas, anexando o comprovante e o print da oferta. A securitizadora respondeu na segunda-feira seguinte e pediu a baixa. O nome de Josiane ficou limpo na terça.

Antes de pagar o próximo boleto do feirão, você saberia dizer quanto dinheiro recebeu de verdade quando aquela dívida nasceu?

Se o boleto gerado no balcão trouxer um beneficiário com nome diferente do credor da oferta, ou um vencimento posterior à validade impressa no print, não pague. A oferta pode cair antes da compensação e o dinheiro sai sem quitar nada: peça um boleto novo ainda na mesa, com o atendente olhando.

★ RARO

🔒

EDIÇÃO SELADA

Quem leu até aqui tem mais um achado desta edição atrás do lacre.

Abrir o selado →
 
 
Quiz da edição

No balcão do mutirão, qual desconto o banco aplicou ao empréstimo pessoal de Josiane, maior que os 40% do aplicativo?

A40%, igual ao aplicativo
B92%, o mesmo desconto do cartão de loja
C55%, dez pontos acima do aplicativo
D99%, o teto do feirão

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 19/10, 15h30

A Duplicata sem Aceite →
B Quitação Antecipada →
C Arbitragem Compulsória →
D Acordo Parcelado no Cartão →
 
Recomendação de Newsletter
A Origem das Palavras

A Origem das Palavras

Todo dia, 12:12. Uma palavra que você usa sem pensar revela séculos de história escondida, em dois minutos de leitura.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter