|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
O juro que a taxa média derrubou
Um empréstimo pessoal de R$ 14.500 a 9,2% ao mês virou revisão judicial quando a taxa média do Banco Central entrou no processo.
|
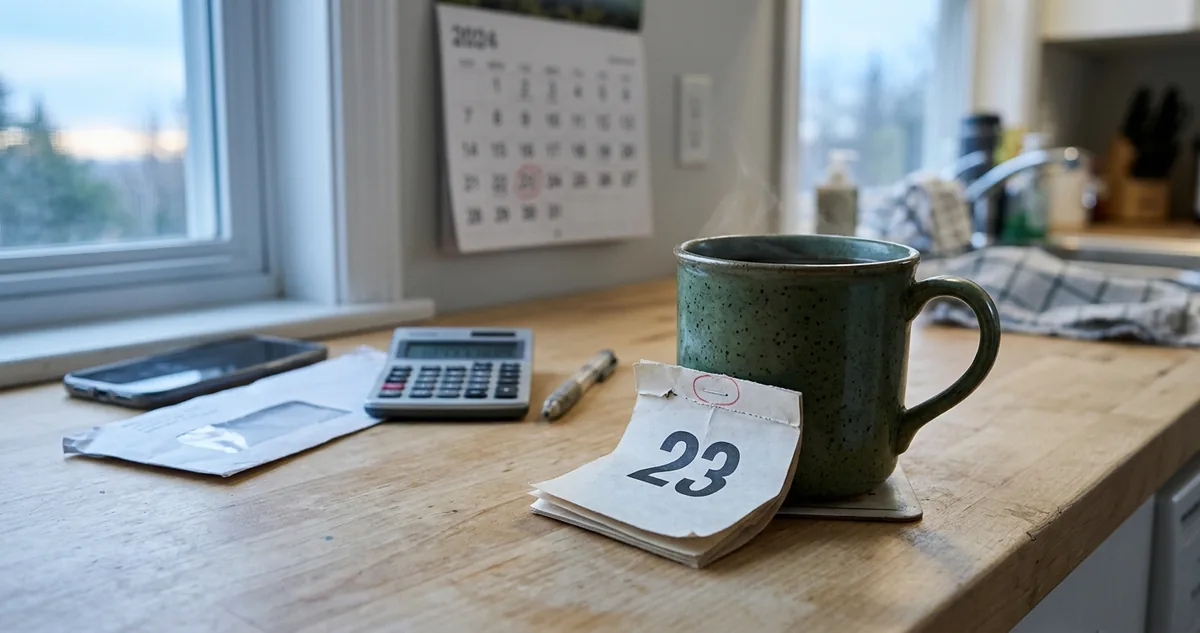
O contrato aberto ao lado da calculadora
|
| ▼ |
| |
|
Aos 38 anos, a manicure Solange Ferraz de Lima assinou um empréstimo pessoal de R$ 14.500 pelo aplicativo do banco numa quinta-feira à noite, em quarenta e oito parcelas, e só leu a taxa quando a primeira cobrança entrou na conta: 9,2% ao mês, o dobro da média que o Banco Central publicou para aquela mesma modalidade de crédito no mês da assinatura.
Essa comparação tem endereço público e sai todo mês. O Banco Central divulga as taxas médias praticadas pelos bancos em cada modalidade de crédito, separadas por linha, empréstimo pessoal não consignado, consignado de servidor, cheque especial, rotativo do cartão, e também por instituição, com o número de cada banco ao lado do nome.
Um contrato não fica abusivo porque o juro parece alto no bolso de quem paga. Ele fica discutível quando o preço cobrado se distancia demais do que o mercado inteiro cobrava naquele mês pela mesma linha, e o índice do Banco Central mede essa distância com número, não com impressão.
O Superior Tribunal de Justiça fixou esse caminho no recurso especial 1.061.530, julgado em 2008 sob relatoria da ministra Nancy Andrighi: o juro remuneratório, aquele que remunera o banco pelo dinheiro emprestado, não tem teto fixo de 12% ao ano, e a abusividade se afere caso a caso comparando a taxa do contrato com a taxa média de mercado divulgada pelo Banco Central.
O tribunal reforçou a parte negativa em 2009, na Súmula 382: passar de 12% ao ano, sozinho, não indica abuso nenhum. A média publicada também não funciona como limite legal, e sim como ponto de partida da conta, porque o juiz precisa ver discrepância grande, e não um arredondamento acima do vizinho.
Quem recebe uma proposta de renegociação antes de fazer essa comparação assina no escuro. A dívida de hoje mostra uma manicure de Sorocaba montando a comparação com dois documentos gratuitos, e o que aconteceu com a parcela dela quando o número do Banco Central entrou nos autos.
Continue lendo ↓
|
|
|
|
I A Dívida do Dia
O contrato que o índice do mês desmontou
|
|
A primeira parcela trouxe o número que a tela escondia.
Solange Lima comparou a taxa do próprio contrato com a média publicada pelo Banco Central, pediu revisão judicial e viu o juiz fixar a taxa média do mês da assinatura, com a parcela caindo de R$ 1.353 para R$ 754.
O empréstimo saiu para quitar R$ 9.200 de rotativo do cartão e cobrir a compra de uma cadeira nova para o salão onde ela aluga cadeira desde 2019. A aprovação levou onze minutos no aplicativo, e a tela do aceite mostrava o valor da parcela em corpo grande e o percentual mensal em corpo pequeno.
A parcela de R$ 1.353 comeu quase metade do que ela tirava por mês. Somadas as quarenta e oito, o contrato devolveria ao banco R$ 64.944 por R$ 14.500 recebidos, e foi esse total, impresso no campo de Custo Efetivo Total, o preço do crédito com juros, tarifas e seguro somados, que a fez procurar orientação.
Ela puxou dois papéis. O primeiro foi o Registrato, o extrato de registro de informações do Banco Central que qualquer pessoa emite de graça com a conta do gov.br e que lista todos os contratos de crédito no nome dela, com data, valor e instituição. O segundo foi a página de taxas de juros do próprio Banco Central, no mês em que ela assinou.
Os dois números lado a lado couberam numa conta curta:
| Valor liberado no empréstimo pessoal: | R$ 14.500 |
| Taxa mensal escrita no contrato: | 9,2% |
| Taxa média do Banco Central na modalidade: | 4,6% |
| Parcela original em 48 meses: | R$ 1.353 |
| Parcela recalculada pela taxa média: | R$ 754 |
| Diferença no total pago ao fim do contrato: | R$ 28.752 |
|
“A estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não indica abusividade.”
Superior Tribunal de Justiça, Súmula 382, Brasil, 2009
|
A petição pediu um ponto só: a revisão da taxa para a média divulgada pelo Banco Central na mesma modalidade, no mês da contratação, com recálculo de todas as parcelas e devolução do que já tinha sido pago a mais.
Junto foi o pedido de consignar em juízo, ou seja, depositar no processo, a parcela recalculada de R$ 754 enquanto a discussão corria. Esse depósito segurou o nome dela fora dos cadastros de inadimplente sem que ela precisasse pagar os R$ 1.353 do contrato original.
|
A taxa média do Banco Central não baixa juro sozinha. Ela vira argumento quando alguém imprime a série do mês exato da assinatura, na modalidade exata do contrato, e coloca o papel do banco ao lado do papel do Banco Central na mesma folha.
|
O banco contestou dizendo que a cliente aceitou a taxa na tela do aplicativo. A sentença respondeu que o aceite não sana a distância de cem por cento acima da média de mercado, que caracteriza a onerosidade excessiva do artigo 51 do Código de Defesa do Consumidor.
A decisão manteve o contrato vivo, com prazo e valor liberado intactos, e trocou só o juro. Solange Lima segue devendo, agora em quarenta e oito parcelas de R$ 754, e a economia reconhecida na sentença equivale a quase duas vezes o valor que ela pegou emprestado.
|
|
|
|
|
II Armadilha da Semana
O acordo que fecha a porta da revisão
|
|
Assinar a renegociação antes de comparar a taxa é o erro que apaga a discussão inteira. O banco propõe o alívio na parcela, o cliente aceita aliviado, e a cláusula de quitação geral enterra qualquer pedido de revisão sobre o contrato antigo.
|
A primeira armadilha mora nessa cláusula. A renegociação costuma vir com novação, a substituição de uma dívida velha por uma nova, prevista no artigo 360 do Código Civil, e com a frase de quitação geral e irrevogável sobre tudo que foi cobrado antes. Assinado o papel, o contrato original some da mesa.
A segunda é comparar com a modalidade errada. O Banco Central publica linhas separadas, e cada uma tem preço próprio, então usar o número do consignado para discutir um empréstimo pessoal comum derruba o argumento na primeira contestação do banco.
As faixas ficam claras quando você enxerga as linhas em ordem de preço:
| Consignado de servidor público: | a mais barata |
| Consignado de aposentado do INSS: | teto do CNPS |
| Empréstimo pessoal não consignado: | múltiplo do consignado |
| Cheque especial: | teto de 8% ao mês |
| Rotativo do cartão de crédito: | a mais cara |
A terceira armadilha é confundir mês com ano. Uma taxa de 9,2% ao mês vira 187% ao ano por juro composto, e quem discute achando que multiplicou por doze erra a própria conta na frente do juiz.
A quarta é acreditar no limite de 12% ao ano que circula em grupo de WhatsApp. O Supremo Tribunal Federal já tinha afastado essa trava para instituições financeiras na Súmula 596, de 1976, e o Superior Tribunal de Justiça repetiu o entendimento na Súmula 382, de 2009.
A quinta é atacar a capitalização mensal, o juro cobrado sobre juro dentro do mês. A Súmula 539 do Superior Tribunal de Justiça, de 2015, permite a prática em contrato firmado depois de 31 de março de 2000, desde que pactuada, e o contrato com taxa anual maior que doze vezes a mensal já cumpre o requisito.
|
Guarde numa pasta só o contrato assinado com o campo de Custo Efetivo Total visível, o extrato do Registrato emitido pelo gov.br, a captura da página de taxas do Banco Central com a data do mês da contratação e os comprovantes das parcelas já pagas. O pacote monta a comparação em uma tarde.
|
A sexta armadilha é a comissão de permanência cobrada junto com multa e juro de mora depois do atraso. A Súmula 472 do Superior Tribunal de Justiça, de 2012, proíbe a cumulação, e essa cobrança dupla aparece com frequência na planilha de atualização que o banco junta ao processo.
A sétima é esperar que qualquer diferença acima da média renda revisão. O Superior Tribunal de Justiça exige discrepância substancial, e contrato meio ponto percentual acima do índice do mês costuma ser mantido inteiro pelo juiz, com custas e honorários no colo de quem entrou com a ação.
|
| |
|