Sponsored by

Zerar Dívidas   Zerar Dívidas
ED 019

O contrato de R$ 6.200 que ninguém assinou

Um CPF clonado abre crediário em loja física e o artigo 43 obriga a correção imediata do dado, com aviso em cinco dias úteis.

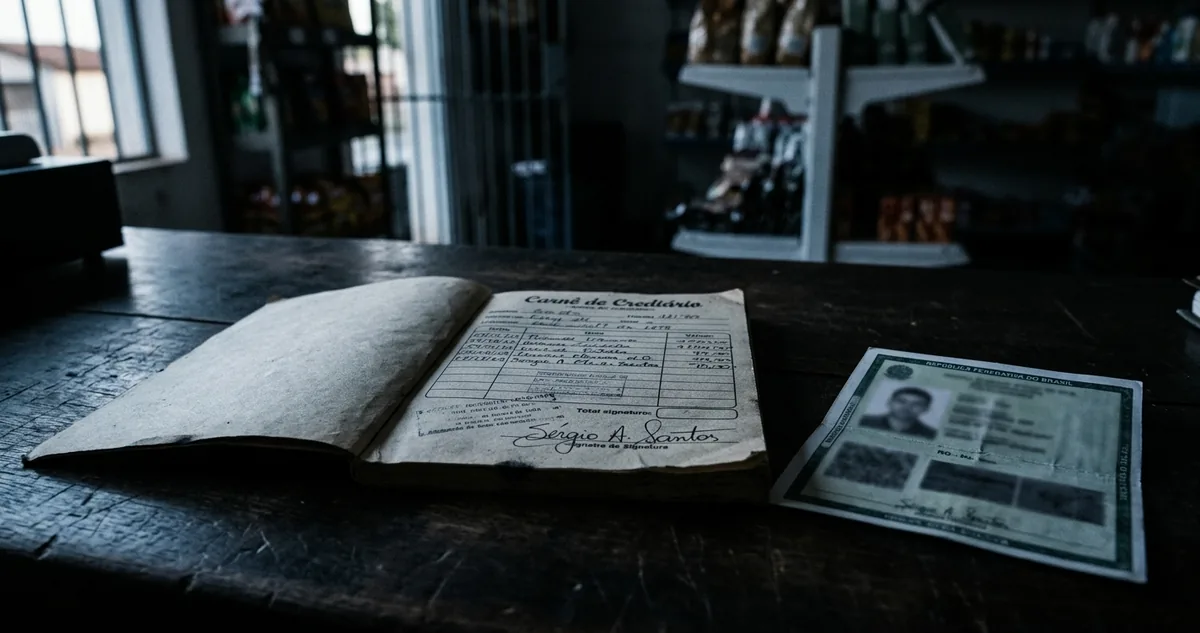
Um carnê de crediário sobre o balcão escuro de uma loja, ao lado de uma cópia de documento.

O carnê assinado por quem nunca entrou na loja

▼
 

Existe uma dívida que não nasce de gasto nenhum. Ela aparece pronta no cadastro de restrição, com valor, data e número de contrato, e o nome que responde por ela é o de alguém que nunca entrou na loja. A fraude por CPF clonado funciona assim: o golpista apresenta um documento com a foto dele e o número de outra pessoa, o vendedor aprova o crediário e a cobrança segue para quem nada assinou.

A lei trata o cadastro de inadimplentes como banco de dados de consumo, e o artigo 43 do Código de Defesa do Consumidor governa tudo que entra e sai dele. O caput garante ao consumidor acesso às informações existentes sobre ele e às fontes que as forneceram. O parágrafo 3º vai além e cria a obrigação prática: encontrada inexatidão, o arquivista tem cinco dias úteis para comunicar a correção a cada destinatário que recebeu o dado errado.

A palavra que faz a diferença no texto é imediata. O consumidor exige a correção na hora, e o prazo de cinco dias úteis vale para o aviso da mudança aos terceiros que já compraram aquela informação, não para a empresa decidir se vai corrigir. Quem inverte a leitura passa cinco dias úteis achando que o nome ainda pode ficar sujo por direito.

Existe também o lado de quem concedeu o crédito. A Súmula 479 do Superior Tribunal de Justiça firmou que as instituições financeiras respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes praticadas por terceiros no âmbito de operações bancárias. Fraude de terceiro é risco do negócio de quem vende crédito, não do titular do documento copiado.

Ainda assim, a maior parte dessas dívidas continua sendo paga. O consumidor descobre a negativação quando tenta financiar alguma coisa, ouve que o cadastro leva de trinta a sessenta dias para analisar a contestação, precisa do crédito na semana seguinte e aceita um acordo para tirar o nome do cadastro. Ele paga por uma compra que nunca fez e ainda assina confissão de dívida.

A dívida de hoje é a de um contrato de crediário de R$ 6.200 aberto numa loja de eletrônicos, com um CPF que pertencia a quem estava a setecentos quilômetros dali.

Continue lendo ↓


I  A Dívida do Dia

O crediário aberto com um documento copiado

Fraude de terceiro é risco de quem concede o crédito.

O contrato tinha número, data, valor de R$ 6.200 e uma assinatura que não se parecia com nenhuma das assinaturas do titular do CPF. Foi aberto numa loja de eletrônicos, em doze parcelas de R$ 516, para a compra de dois celulares e um notebook levados no mesmo dia.

O titular só descobriu quatro meses depois, ao tentar financiar um carro usado. A consulta apontou restrição ativa de R$ 6.200, informada por uma financeira que ele nunca tinha contratado, referente a um contrato assinado numa cidade onde ele nunca esteve.

A conferência inicial não custou nada e resolveu metade do caso. Ele pediu o histórico do cadastro pelo caput do artigo 43, recebeu o nome da financeira credora, o número do contrato e a data da inclusão, e com o número em mãos pediu à financeira a cópia do instrumento e dos documentos apresentados na loja.

O que voltou da financeira desmontava a cobrança sozinho:

Valor total do contrato:R$ 6.200
Parcelas contratadas:12x de R$ 516
Cidade da loja no contrato:700 km da residência
Documento apresentado na venda:cópia simples
Comprovante de residência anexado:nenhum
Tempo de negativação até a descoberta:4 meses

A cópia do documento trazia a foto de outra pessoa sobre o mesmo número de registro. Nenhuma verificação biométrica havia sido feita, não existia gravação do atendimento e o cadastro de entrega dos produtos apontava um endereço sem qualquer ligação com o titular.

Uma cópia simples de documento, sem biometria e sem comprovante de residência, transfere para o credor o ônus de provar que foi o titular quem assinou.

O caminho seguido foi o administrativo, porque ele é mais rápido que o judicial e produz prova. Boletim de ocorrência registrado, carta de contestação protocolada na financeira com número de protocolo, e pedido de baixa enviado ao cadastro de restrição com cópia do boletim e da carta.

A financeira respondeu em onze dias reconhecendo a fraude e cancelando o contrato. O cadastro retirou a anotação no dia seguinte ao recebimento do comunicado da credora, e o parágrafo 3º do artigo 43 obrigou o aviso da correção às empresas que já tinham consultado o registro antigo.

O prejuízo que sobrou não foi o valor do contrato, porque ele nunca foi pago. Foi o financiamento perdido, a taxa mais alta na segunda tentativa e os quatro meses em que uma compra de outra pessoa apareceu no nome dele sem que ninguém avisasse.


II  Armadilha da Semana

O acordo que compra de volta um nome limpo

Dívida de fraude não se negocia. Negociar uma cobrança que nasceu de documento copiado transforma o consumidor em devedor de verdade, com contrato novo assinado por ele mesmo.

A primeira armadilha é o desconto grande na dívida contestada. A financeira oferece cortar quarenta por cento do saldo para encerrar a discussão, e o desconto parece um bom negócio até a conta ficar clara: sessenta por cento de uma compra que nunca chegou às suas mãos continua sendo dinheiro perdido.

A segunda é a pressa por crédito. O consumidor tem uma compra marcada, o cadastro fala em prazo de análise, e a pressa faz ele pagar por uma limpeza que a contestação entregaria de graça em alguns dias, quando a fraude é evidente no próprio contrato.

A terceira é a confissão de dívida embutida no acordo. O documento tem valor certo, parcelas definidas e assinatura eletrônica do titular, e a partir dele o credor não precisa mais defender a validade da venda original, basta cobrar o contrato novo que o próprio consumidor assinou.

A quarta é aceitar contestação apenas por telefone. Sem número de protocolo, sem data e sem registro do que foi pedido, a reclamação some no sistema da empresa e o consumidor recomeça do zero no mês seguinte, sem prova nenhuma de que já tinha reclamado.

Os prazos que organizam a contestação são poucos e vale saber cada um:

Aviso prévio antes de negativar:10 dias
Comunicação da correção aos destinatários:5 dias úteis
Prazo máximo de negativação:5 anos
Reparação por fato do serviço:5 anos
Resposta a reclamação em canal oficial:10 dias
Guarda dos documentos da contestação:5 anos

A quinta armadilha é ignorar o parágrafo 2º do artigo 43. O cadastro precisa avisar por escrito antes de incluir o nome, e a ausência dessa comunicação prévia é falha autônoma do arquivista, que serve de argumento mesmo quando a fraude ainda está sendo apurada pela credora.

A resposta certa a um contrato falso é exigir o contrato. Quem pediu o documento e não recebeu já ganhou a metade difícil da discussão.

A sexta é aceitar a versão de que a loja conferiu tudo. Peça a cópia do documento apresentado, o comprovante de residência anexado e o registro da conferência biométrica, porque a ausência desses papéis no arquivo da credora vale mais que qualquer afirmação verbal do atendimento.

A sétima é parar no cancelamento da dívida. O contrato foi encerrado, o nome saiu do cadastro, e sobra o dano dos meses de restrição indevida, que continua exigível de quem concedeu o crédito sem checar nada.

A defesa toda cabe em cinco pedidos por escrito, e nenhum deles exige advogado nem dinheiro.

Quem banca a edição de hoje

AI agents built to get work done

Skydive agents take on work for you, using the same tools your team already uses.

Talk to your agent on the web, Slack, email, iMessage, or right from your terminal. Wherever you pick up the conversation, your agent keeps the context.

Put agents to work across customer support, sales, marketing, engineering, ops, and more.

Give your agent a job. They’ll take it from there.

O clique de apoio mantém a edição gratuita


III  Calendário de Feirão

Os cinco pedidos por escrito que derrubam a cobrança

A rota é sempre a mesma, e ela vale para crediário de loja, cartão aberto à distância, conta bancária e linha de celular. Ela começa no papel que a empresa é obrigada a entregar e termina no comunicado de correção enviado a quem recebeu o dado errado.

No cadastro: peça o histórico completo da restrição, com o nome da fonte informadora, o número do contrato e a data da inclusão. O caput do artigo 43 garante acesso às informações e às fontes, e sem o nome da credora não existe a quem contestar.

Na credora: exija a cópia do contrato e de todos os documentos apresentados no ato da venda. O pedido vai por canal com protocolo, com prazo de resposta definido, e a falta do contrato no arquivo dela já resolve a discussão a seu favor.

No registro: faça o boletim de ocorrência descrevendo a fraude com o número do contrato e o valor. Ele não prova sozinho que você não assinou, mas data a sua versão dos fatos e costuma ser exigido pela própria credora para abrir a apuração interna.

Depois dos três documentos, o pedido de baixa vai ao cadastro de restrição instruído com o boletim e com o protocolo da contestação. O parágrafo 3º do artigo 43 sustenta o pedido de correção imediata do dado inexato, e a comunicação da mudança aos destinatários corre no prazo de cinco dias úteis.

Guarde tudo em um lugar só, com data. Protocolo da contestação, resposta da empresa, cópia do boletim, prints da consulta antes e depois, e o comprovante de envio de cada pedido. A pasta serve tanto para encerrar o assunto quanto para pedir a reparação depois.

Cheque as outras portas antes de encerrar. Quem teve o número usado uma vez costuma aparecer em mais de um contrato, e a consulta a todos os cadastros de restrição, junto ao registrato do Banco Central, mostra operações abertas em bancos com os quais você nunca falou.

Bloqueie o número em quem cede crédito. Existe cadastro de alerta antifraude nos próprios birôs, ativado a pedido do titular, que sinaliza tentativa de abertura de contrato e reduz a chance de a mesma cópia de documento passar de novo em outra loja.

Se a empresa negar a fraude sem apresentar o contrato, leve o caso ao canal público de reclamação. Registro em plataforma oficial de defesa do consumidor tem prazo de resposta e histórico consultável, e o silêncio da credora ali vira prova documental do descaso.

E não aceite a proposta de acordo que aparece no meio da apuração. Ela costuma chegar exatamente quando a empresa já viu que o contrato não se sustenta, e o desconto oferecido é o preço que ela paga para transformar a fraude dela numa dívida sua.

A cobrança que nasce de documento copiado se desfaz com papel, protocolo e data. O que a torna permanente não é a força do contrato falso, é a assinatura que o titular coloca no acordo para resolver mais rápido.

"Você já pediu por escrito a cópia do contrato que colocou o seu nome no cadastro?"


Guia Zerar Dívidas · Novo
Capa do guia Saia do Vermelho em Ordem

Saia do Vermelho em Ordem

Qual dívida negociar primeiro quando não dá pra todas, com o plano mês a mês.

Quero o guia →
 
Quiz da edição

Segundo o texto, quantos dias úteis o parágrafo 3º do artigo 43 do CDC dá para o cadastro comunicar a correção do dado aos destinatários que já haviam recebido a informação errada?

A10 dias
B30 dias
C5 dias úteis
D60 dias

Resultado da última edição: 0% acertaram.

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Indique e destrave

Chame mais um companheiro pra saída do vermelho

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

    
você123

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 3}} pra próxima recompensa

● 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
■ 5
ebook Saia do Vermelho em Ordem
▲ 10
ebook O Preço do Seu Empréstimo

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Clímax da temporada

Maratona dos 7 dias finais

◆◆◆28293031

Dia 4 de 7 · a temporada de agosto fecha 31/08

{{maratona_dias | 0}}
dias feitos
{{maratona_faltam | 6}}
pra fechar

Presença por clique, voto ou quiz. Sem folga na maratona: o seguro do mês cobre 1 dia.

Acompanhar minha ofensiva →


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter