In partnership with

Zerar Dívidas   Zerar Dívidas
ED 045
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O caderno do vizinho contra o decreto de 1933

R$ 4.000 emprestados a 20% por mês viraram R$ 31.000 de cobrança, e uma planilha de contador recolocou a conta no teto legal.

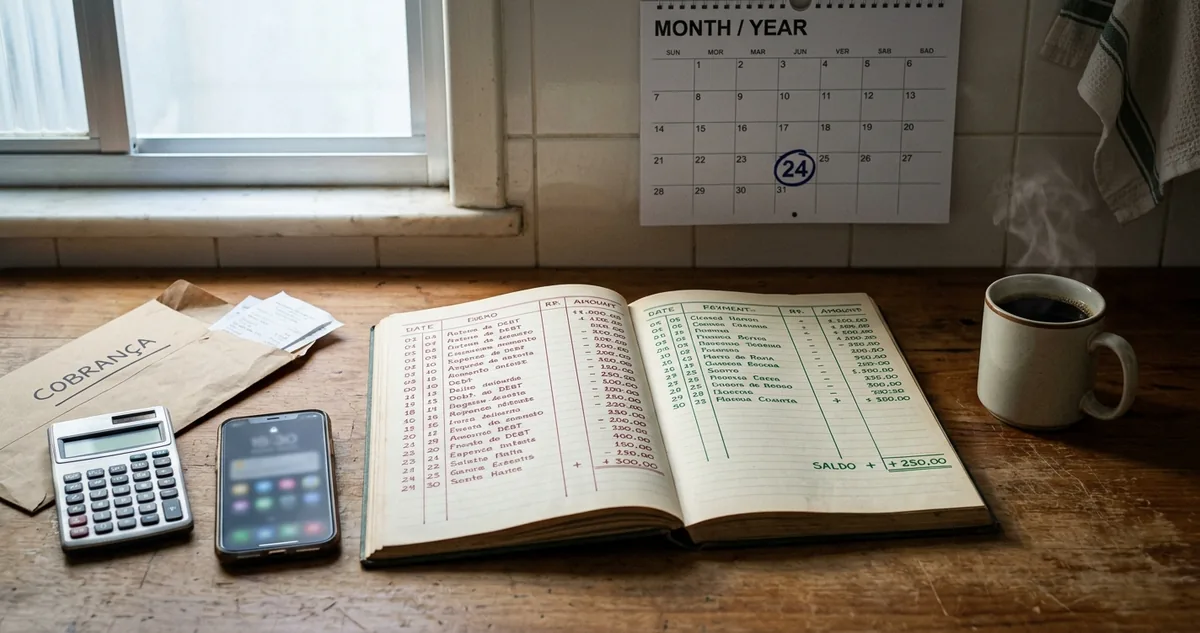
Caderno de capa dura aberto com valores escritos a caneta sobre a mesa de uma oficina de costura, ao lado de uma nota promissória em branco.

O caderno aberto na linha do juro

▼
 

Aos 52 anos, a costureira Marilda Rocha Bittencourt pegou R$ 4.000 emprestados com um vizinho de rua para repor o estoque de tecido da oficina e assinou um papel de caderno que prometia 20% por mês.

Empréstimo entre duas pessoas físicas tem nome técnico no Código Civil, mútuo feneratício (dinheiro emprestado com juro combinado entre as partes), e tem teto escrito desde 1933. O Decreto 22.626 daquele ano, conhecido como Lei da Usura, proíbe estipular em qualquer contrato taxa superior ao dobro da taxa legal, e manda cortar o excedente sem derrubar o contrato inteiro.

A taxa legal mudou de endereço em 2024. A Lei 14.905 reescreveu o artigo 406 do Código Civil e passou a calcular o juro legal pela Selic descontada do IPCA, divulgada em tabela pelo Banco Central, o que faz o teto da usura acompanhar a economia em vez de ficar congelado nos 12% ao ano que a jurisprudência aplicou por décadas.

O mesmo decreto ataca a segunda metade do problema, que é a forma de contar. O artigo 4º proíbe o anatocismo (juro cobrado sobre juro já vencido) em periodicidade menor que a anual, e o artigo 11 declara nula de pleno direito a cláusula que estoura o limite. Cortada a cláusula, o credor devolve o excesso recebido e segue credor do principal corrigido.

Em 2001, a Medida Provisória 2.172-32 inverteu quem carrega o peso na audiência. Alegada a vantagem patrimonial excessiva, quem cobra é que precisa demonstrar a regularidade da taxa, e a dúvida do processo passa a militar contra o credor. Cobrança escrita a lápis num caderno de capa dura raramente sobrevive a essa exigência.

Nada disso alcança banco, financeira ou cooperativa de crédito. A Súmula 596 do Supremo Tribunal Federal afastou as instituições do sistema financeiro nacional do decreto de 1933, e essa fronteira explica por que a taxa do cartão de crédito segue legal enquanto a do vizinho da esquina não segue.

A dívida de hoje acompanha uma costureira montando essa conta com planilha de contador e ação revisional (o processo que pede o recálculo judicial do contrato), e um juiz devolvendo ao caderno do credor o limite que ele nunca respeitou.

Continue lendo ↓


I  A Dívida do Dia

O caderno de 20% ao mês que virou 1,3% na sentença

Vinte e seis meses separam a assinatura do caderno da audiência que refez a conta.

Marilda Rocha Bittencourt levou ao juiz os comprovantes de cada pix pago ao vizinho, a planilha do contador e a cópia do caderno, e a sentença cortou a taxa para o teto da Lei da Usura, transformou R$ 31.000 de cobrança em R$ 2.180 de saldo devedor e mandou devolver o que passou disso.

O empréstimo saiu em duas parcelas de R$ 2.000, transferidas por pix da conta pessoal do credor, um comerciante do bairro que emprestava a lojistas da rua havia anos. Nenhum contrato registrado, nenhuma testemunha, nenhum reconhecimento de firma: só as linhas do caderno e a cobrança que chegava todo dia 5 pelo aplicativo.

A costureira pagou 19 meses seguidos, sempre o juro cheio, nunca o principal. Quando atrasou dois meses por causa da queda de faturamento da oficina, o credor apresentou a conta atualizada com multa de 10%, juro de mora somado ao juro contratual e capitalização mensal, e passou a exigir a nota promissória em branco que ela havia assinado como garantia na primeira semana.

A planilha que o contador montou separou o que entrou do que saiu:

Valor efetivamente emprestado:R$ 4.000
Taxa escrita no caderno:20% ao mês
Meses de pagamento antes da ação:19
Total já pago ao credor:R$ 15.200
Cobrança apresentada na audiência:R$ 31.000
Saldo devedor reconhecido na sentença:R$ 2.180

“É vedado, e será punido nos termos desta lei, estipular em quaisquer contratos taxas de juros superiores ao dobro da taxa legal.”

Decreto 22.626, artigo 1º, Brasil, 1933

A defesa do credor alegou favor entre conhecidos e risco de emprestar sem garantia real. O juiz respondeu com a Medida Provisória 2.172-32: alegada a lesão, cabia ao credor demonstrar que a cobrança era regular, e ele não trouxe cálculo, memória da evolução da dívida nem parâmetro aplicável a particulares.

Recibo de pix é prova de pagamento e prova de taxa ao mesmo tempo. Dezenove transferências de valor idêntico, na mesma data de cada mês, desenham um juro fixo que nenhuma versão verbal do credor consegue desmontar depois.

A sentença aplicou ao período a taxa legal do artigo 406 em dobro, algo em torno de 1,3% ao mês no intervalo discutido, afastou a capitalização mensal pelo artigo 4º do decreto e reconheceu a nulidade da cláusula de 20%, mantendo viva a obrigação de devolver o principal corrigido.

Uma parte ficou sem desfecho conhecido, e vale registrar o porquê. A promissória assinada em branco nunca foi devolvida nem localizada no processo, e o juiz declarou a inexigibilidade dela sem determinar onde o papel parou. Se o título circulou para um terceiro de boa-fé, a discussão renasce em outra ação, contra quem comprou o crédito.


II  Armadilha da Semana

As seis garantias que o credor pede e o decreto não sustenta

Garantia entregue na cozinha do credor vale menos do que parece, e custa mais do que o juro.

Seis pedidos aparecem em quase todo empréstimo informal, e cinco deles perdem força diante do Decreto 22.626 e do Código Civil. O sexto não perde, e é justamente o que o devedor costuma assinar sem ler.

A nota promissória preenchida depois abre a lista. Título assinado em branco pode ser completado pelo credor conforme a combinação feita, pela Súmula 387 do Supremo Tribunal Federal, mas preenchimento que embute juro nulo contamina o valor lançado, e o devedor discute a quantia dentro do próprio processo de execução.

O cheque dado como caução vem em seguida. Cheque é ordem de pagamento à vista, e entregá-lo pós-datado como garantia desvirtua a função dele; a Súmula 370 do Superior Tribunal de Justiça reconhece dano moral na apresentação antecipada, e segurar folhas para forçar pagamento não cria direito novo sobre a dívida.

O cartão de banco com a senha, hábito comum em empréstimo de bairro, é a terceira. Entregar cartão e senha para o credor debitar no dia do salário expõe a conta inteira, não apenas a parcela, e desconto de benefício previdenciário por essa via esbarra na impenhorabilidade do artigo 833 do Código de Processo Civil.

A quarta chega disfarçada de papel sério:

Confissão de dívida com o juro embutido:revisável quando reconhece taxa nula
Contrato de compra e venda de veículo sem preço real:simulação, artigo 167 do Código Civil
Procuração para venda de imóvel do devedor:revogável a qualquer tempo
Alienação fiduciária feita entre particulares sem registro:não vale contra terceiro
Aval de parente na promissória:vale integralmente contra quem assinou

A quinta é a renegociação que recomeça a contagem. Quando o credor propõe rolar o saldo, soma o juro vencido ao principal e emite papel novo, ele está produzindo capitalização vedada pelo artigo 4º do decreto, e o documento assinado nessa hora não convalida a taxa antiga: o juiz recompõe a evolução desde o desembolso inicial.

Guarde por cinco anos três papéis de cada empréstimo informal: o comprovante da transferência que entrou, o comprovante de cada pagamento que saiu, e a conversa em que a taxa foi combinada. O conjunto sustenta a revisional sozinho, sem depender de testemunha.

A sexta é a única que segura. Aval e fiança assinados por parente em nota promissória criam devedor solidário desde a assinatura, e discutir usura não apaga a responsabilidade de quem garantiu, apenas reduz o valor cobrável ao limite legal, com o parente respondendo pelo saldo remanescente.

A cobrança por ameaça tem endereço próprio fora da esfera civil. A Lei 1.521 de 1951, que trata dos crimes contra a economia popular, tipifica a usura pecuniária no artigo 4º, e constranger o devedor com exposição pública, visita na porta de casa ou mensagem intimidatória configura crime autônomo de constrangimento ilegal, apurado por delegacia comum mediante registro da ocorrência.


Quem banca a edição de hoje

The Company America’s Cattle Industry Needs Right Now

The U.S. cattle herd has fallen to 86.2 million head. 

That's the lowest level since 1951. And the problem isn't going away, plus ranchers face rising costs and a tightening labor market. 

Yet America still needs to produce beef. 

The equation is simple: Get more from every animal. 

DIT AgTech helps ranchers produce more with less through AI, nutrition automation and real-time data. Its infrastructure boosts herd performance while reducing labor and costs. 

Proven at scale in Australia: 

  • 500+ units deployed 

  • 370,000 head on the platform 

  • Up to 55% higher daily weight gain 

  • Up to 80% reduction in supplementation and labor costs 

What drives adoption? Ranchers get the technology free with a three-year nutrition plan. 

Removing the cost barrier allows DIT AgTech to scale adoption faster, generating more data and recurring revenue 

America needs more output from fewer cattle. DIT AgTech has built the infrastructure to make that possible.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

A rota para recalcular a dívida com o particular

A sequência vale para quem pegou dinheiro com pessoa física, paga juro acima do dobro da taxa legal e quer pôr a conta no lugar sem ficar devendo o que não pegou. Ela usa extrato de conta, calculadora do Banco Central e petição inicial de ação revisional.

Passo 1, imprimir o extrato completo desde o desembolso inicial: peça ao banco o extrato em PDF do mês em que o dinheiro entrou e de todos os meses seguintes, e marque com caneta a transferência recebida e cada pagamento devolvido ao credor. A sequência de datas e valores é a prova central da revisional.

Passo 2, montar a memória de cálculo com a taxa legal: some o principal, aplique a tabela do artigo 406 publicada pelo Banco Central, dobre o percentual do período e compare com o que foi cobrado. Planilha simples basta, desde que traga a linha de cada mês com saldo anterior, juro aplicado, pagamento e saldo novo.

Passo 3, salvar as conversas antes de responder ao credor: exporte o histórico do aplicativo de mensagens com data e hora visíveis, e guarde os áudios em pasta separada. Conversa exportada depois de um bloqueio ou de uma troca de aparelho costuma vir incompleta, e o trecho que falta é sempre o que combinou a taxa.

O quarto passo é depositar em juízo o valor que você reconhece como devido. A consignação em pagamento (depósito judicial do montante que o devedor entende correto) interrompe a mora, tira do credor o argumento de inadimplência e mostra ao juiz que a discussão é sobre o excesso, não sobre calote.

O quinto passo é pedir a tutela que suspende os efeitos da cobrança enquanto o processo corre. O juiz pode determinar a sustação do protesto, a exclusão do registro nos cadastros de inadimplentes e a proibição de negociar o título com terceiro, medidas que valem mais que a sentença quando o prazo de protesto está correndo.

Vinte e seis meses e uma pasta de comprovantes recolocaram R$ 31.000 de cobrança em R$ 2.180 de saldo, e a mesma pasta não localizou a promissória assinada em branco na primeira semana.

Se o credor parar de aceitar transferência identificada e passar a pedir dinheiro em espécie ou pix para a conta de um parente, entenda como aviso de que ele está apagando o rastro da taxa antes de executar o título. O sinal chega uma ou duas semanas antes do protesto, e a resposta é depositar em juízo naquele mês, porque depois do registro em cartório a retirada custa custas, tempo e negociação.

"No seu empréstimo com particular, você tem o comprovante de cada pagamento feito nos últimos doze meses?"


Saia do Vermelho em Ordem. Oito critérios, um por dia, no ebook e no app. Quero o ebook + app.

Quero o ebook + app →

 
Quiz da edição

Depois da ação revisional, qual valor a sentença reconheceu como saldo devedor de Marilda perante o credor?

AR$ 31.000, a cobrança apresentada na audiência
BR$ 15.200, o total já pago em 19 meses
CR$ 2.180, o saldo após o corte da taxa
DR$ 4.000, o valor original emprestado

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a próxima edição

Qual edição você quer ver?

1 toque vota. A pauta vencedora vira uma próxima edição.

Voto aberto até 24/09, 15h30

A Lei da Usura →
B Honorários de cobrança extrajudicial →
C Parcelamento do artigo 916 →
D Financiamento de gaveta →


Quem banca a edição de hoje

Make Your Screen Time More Productive

Instead of wasting hours on mindless content, spend 10 minutes learning something that can actually improve your life.

Shortform distills the key ideas from the world’s best nonfiction books, articles, and podcasts into concise, actionable summaries.

Turn 10 minutes a day into a smarter, more capable you.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Engenharia da Escrita

Engenharia da Escrita

Todo dia, 09:09. Um texto real aberto na bancada, com a engrenagem que faz ele funcionar exposta pra você copiar.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook Saia do Vermelho em Ordem

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}
 
Amanhã nesta news

ED 046 · amanhã às 06:06

Os honorários de 20% que o boleto do acordo escondia

Um eletricista aceitou por telefone um acordo com R$ 640 de assessoria embutidos, e o Código de Defesa do…


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter