Sponsored by

Zerar Dívidas   Zerar Dívidas
ED 036
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O acordo que chegou com o CNPJ errado

Um boleto de R$ 780 fechado por WhatsApp trazia beneficiário diferente do credor, e a conferência no canal oficial derrubou a cobrança.

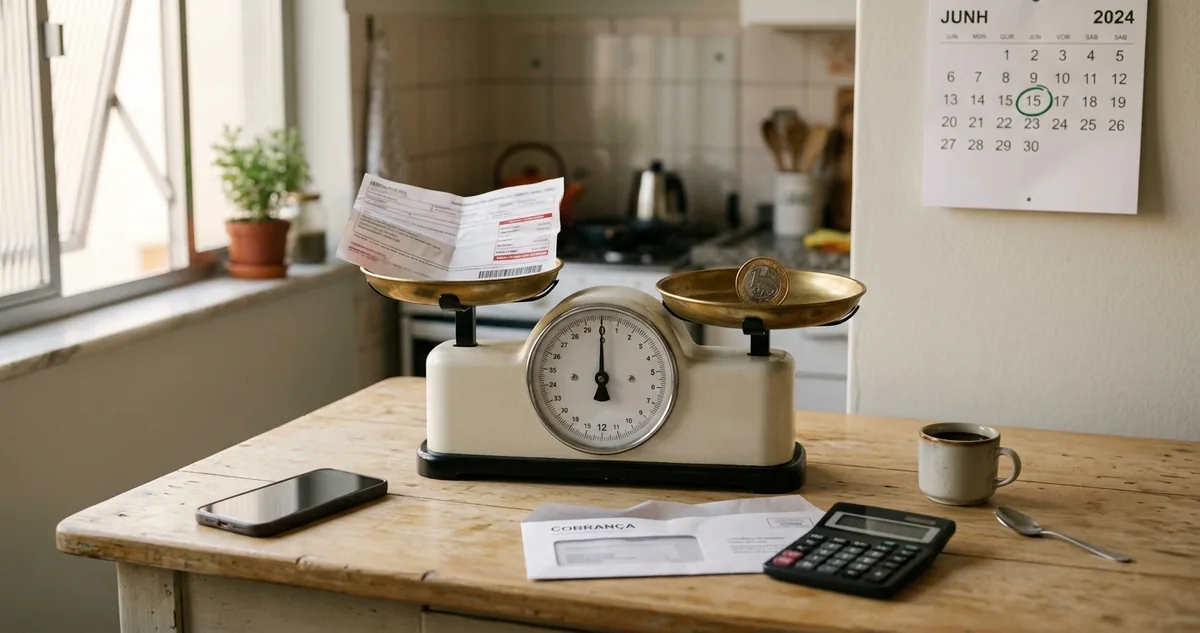
Boleto impresso dobrado ao lado de um celular numa mesa de cozinha.

Boleto impresso: o beneficiário errado

▼
 

Aos 52 anos, a costureira Neide Capanema imprimiu numa lan house da esquina o boleto de R$ 780 que tinha recebido por WhatsApp e parou na primeira linha do documento. O acordo da fatura atrasada havia sido negociado por áudio com um atendente que sabia o valor devido, as quatro últimas compras e a data do último pagamento feito por ela. No campo do beneficiário, porém, não estava a administradora do cartão: estava uma distribuidora de piscinas de um município a 600 quilômetros dali.

Todo boleto tem dois donos declarados no próprio papel. O pagador é quem deve, e o beneficiário é quem recebe o dinheiro, identificado por razão social e por CNPJ (Cadastro Nacional da Pessoa Jurídica, o registro de empresa na Receita Federal). Quando o beneficiário impresso não é o credor da dívida nem uma empresa de cobrança contratada por ele, o pagamento sai da conta e não encosta no saldo devedor.

O golpe funciona porque a conversa vem correta. Quem liga tem a planilha com dados reais, vazados de cadastro de loja ou de lista de inadimplentes revendida, e usa esses dados para montar a cena de um departamento de recuperação de crédito. A negociação soa legítima porque os números conferem. O documento que chega no fim é que pertence a outra empresa.

A conferência que derruba a cobrança leva menos de um minuto e acontece dentro do aplicativo do próprio banco. Ao colar a linha digitável (a sequência de 47 números impressa no topo do boleto) na tela de pagamento, o banco mostra razão social e CNPJ do beneficiário antes de confirmar. Se esse CNPJ não bate com o que está no contrato do cartão ou no site oficial do credor, o boleto é de terceiro e o pagamento não quita nada.

Neide fechou a tela, ligou para o número impresso na fatura antiga e descobriu que nenhum acordo existia no sistema da administradora. A dívida seguia em R$ 2.340.

A dívida de hoje abre o caso dela linha por linha: o que o atendente sabia, o que o boleto trazia impresso e quanto a costureira deixou de perder ao conferir antes de pagar.

Continue lendo ↓


I  A Dívida do Dia

Quatro horas para pagar um estranho

A conversa estava certa e o dono do boleto era outro.

Neide Capanema recebeu por WhatsApp um boleto de R$ 780 para quitar uma fatura de R$ 2.340, com vencimento marcado para quatro horas depois e beneficiário registrado como uma distribuidora de piscinas. Ela não pagou, e a dívida real continuou negociável no canal oficial da administradora.

A fatura atrasada era de um cartão de loja de material de construção, usado em 2025 para comprar piso e tinta do quarto da filha. Neide pagou três parcelas, perdeu a quarta quando a freguesia de costura caiu em janeiro, e o saldo virou R$ 2.340 com encargos de atraso.

A ligação chegou numa quinta-feira de manhã, de um número com DDD da capital. O atendente se apresentou como setor de recuperação, leu o valor exato do saldo, citou as quatro últimas compras feitas no cartão e ofereceu quitação total por R$ 780 em parcela única, com o argumento de que a carteira estava sendo encerrada.

O que chegou depois no WhatsApp cabe em seis linhas:

Saldo real da fatura atrasada no cartão da loja:R$ 2.340
Valor do acordo oferecido por áudio em parcela única:R$ 780
Prazo de vencimento impresso no boleto recebido:4 horas
Beneficiário declarado no boleto:piscinas
Beneficiário que o contrato do cartão indica:a administradora
Valor efetivamente pago por Neide:R$ 0

O desconto de dois terços foi o primeiro ponto estranho, e o prazo curto foi o segundo. Credor que negocia de verdade emite acordo com vencimento de dias, porque precisa do pagamento registrado e do contrato assinado. Prazo de horas existe para impedir a conferência, não para garantir a quitação.

Boleto não carrega dívida, carrega destinatário. O papel é uma ordem de pagamento em favor de quem está no campo do beneficiário, e quitar fatura de cartão com boleto de outra empresa significa transferir dinheiro para um estranho enquanto o saldo devedor segue intacto na administradora.

Neide imprimiu o documento porque lê melhor no papel. Foi ali, com a caneta na mão, que ela comparou a razão social do beneficiário com a que aparece no extrato mensal do cartão e viu duas empresas diferentes.

A ligação seguinte foi para o telefone impresso na fatura de papel guardada na gaveta, não para o número que tinha ligado. A atendente da administradora consultou o CPF, confirmou o saldo de R$ 2.340 e informou que nenhuma proposta de R$ 780 havia sido registrada, nem por telefone nem por aplicativo.

O boleto foi salvo em pasta com a conversa exportada e registrado em boletim de ocorrência eletrônico no mesmo dia. A administradora abriu protocolo de tentativa de fraude com o CNPJ do beneficiário.

Duas semanas depois, Neide negociou o saldo real pelo aplicativo oficial da administradora: R$ 1.404 em seis parcelas de R$ 234, com termo de acordo em PDF e boleto emitido no nome da própria empresa credora.


II  Armadilha da Semana

A conversa certa e o papel errado

Confundir negociação convincente com acordo válido é o erro que faz o devedor pagar duas vezes. A conversa pode ter todos os dados corretos e o documento ainda apontar para outra empresa, porque dado vazado se compra e campo de beneficiário se digita.

A primeira armadilha é aceitar que o acordo chegue por WhatsApp sem conferir o canal. Credor regulado registra proposta no aplicativo, no internet banking ou na central oficial, e a mensagem serve de aviso, nunca de documento único.

A segunda é pagar pelo valor em vez de pelo destinatário. Desconto alto é o que prende a atenção, e enquanto o devedor calcula a economia ninguém lê as duas linhas que identificam quem vai receber o dinheiro.

A terceira é confiar em QR Code de Pix colado no lugar do boleto. A tela de confirmação do Pix mostra o recebedor antes de autorizar, e cobrança legítima de dívida bancária não chega por chave de pessoa física nem por CNPJ sem relação com o credor.

A quarta é usar o telefone que ligou para confirmar se a cobrança existe. A verificação vale somente quando o número sai da fatura de papel, do cartão físico, do site oficial ou do aplicativo instalado, porque o golpista atende o retorno com o mesmo roteiro.

Os pontos de conferência e os prazos que organizam a dúvida são poucos e vale saber cada um:

Campo que precisa bater com o contrato do credor:CNPJ do beneficiário
Onde o beneficiário aparece antes da confirmação:app do próprio banco
Prazo de vencimento típico do boleto fraudado:poucas horas
Onde confirmar se o acordo existe:canal oficial
Documento que prova acordo verdadeiro:termo em PDF
Onde registrar a tentativa:delegacia eletrônica

A quinta armadilha é pagar boleto em lotérica ou em caixa eletrônico para resolver mais rápido. Nesses canais a razão social do beneficiário aparece pequena no comprovante, depois da operação concluída, e a conferência perde o único momento em que ainda era útil.

Guarde na mesma pasta a conversa exportada com a proposta, o boleto recebido em PDF, o comprovante da consulta de CNPJ na Receita Federal, o protocolo aberto no credor e o boletim de ocorrência. Esse conjunto é o que sustenta contestação junto ao banco em caso de pagamento já feito, e sem ele a reclamação vira relato sem documento.

A sexta é achar que pagamento feito por engano se desfaz com uma ligação. Boleto liquidado cai na conta do beneficiário no mesmo dia, e a recuperação depende de contestação no banco pagador, de bloqueio judicial ou de devolução voluntária, os três caminhos lentos e incertos.

A sétima é apagar a conversa por vergonha depois de perceber a fraude. A troca de mensagens é a prova que liga o número, o valor proposto e o documento emitido, e sem ela o protocolo no credor perde metade da força.

A rota de conferência cabe em cinco passos, e o primeiro acontece antes de qualquer negociação começar.


Quem banca a edição de hoje

Smarter CRM. Less Busywork.

Disconnected data and tools make it harder to understand your customers. HubSpot's Agentic Customer Platform brings your data, teams, and tech stack together with AI built in to help your business work faster and create more personalized customer experiences.

Why HubSpot and what's new

  • Use AI powered tools to take action faster

  • Unify your data, teams, and tech stack in one place

  • Create one shared view of customer data

  • Connect teams around the same customer context

  • Bring your business tools into one place

Connect more of your business in one place and give every team a smarter way to work. Get set up quickly and start checking off your hardest tasks.

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

A rota de conferência em cinco passos

A rota vale para qualquer cobrança que chegue por mensagem, ligação ou email, com ou sem desconto na mesa. Ela troca a pergunta sobre a sinceridade do atendente por três informações objetivas: quem está no campo do beneficiário, se esse CNPJ pertence ao credor e se o acordo existe no sistema oficial.

Passo 1, interromper a negociação e localizar o canal oficial: pegue a fatura de papel, o cartão físico ou o site da empresa e anote o telefone e o aplicativo oficiais. Negociação feita dentro do canal que você mesmo escolheu elimina o problema na origem, porque o golpista só existe no canal que ele ofereceu.

Passo 2, conferir o CNPJ do beneficiário antes de confirmar o pagamento: cole a linha digitável no aplicativo do banco e leia a razão social e o CNPJ que aparecem na tela de confirmação. Consulte esse CNPJ na página de consulta pública da Receita Federal e compare com o credor do contrato; divergência encerra o assunto ali.

Passo 3, exigir o termo de acordo em PDF antes do boleto: o termo traz valor negociado, número de parcelas, CNPJ do credor e a declaração de quitação. Credor que se recusa a emitir o termo e insiste no pagamento imediato está vendendo pressa, não acordo.

O quarto passo é registrar a tentativa mesmo sem prejuízo financeiro. Boletim de ocorrência eletrônico e protocolo no credor alimentam o bloqueio da conta usada pelo golpista, e o número do protocolo protege o devedor se a cobrança indevida reaparecer com outro documento.

O quinto passo é conferir o saldo no canal oficial trinta dias depois de qualquer acordo fechado, verdadeiro ou não. O sistema precisa mostrar a parcela baixada e o saldo reduzido, e acordo pago que segue marcado como aberto é erro a reclamar com o comprovante e o termo em mãos.

Cinco passos e uma consulta de CNPJ separam o devedor que negocia do que financia a conta de um estranho.

Se a próxima ligação chegar com desconto de dois terços e vencimento para o fim do dia, desligue e volte pelo canal que você já conhece. O sinal aparece antes do papel: o atendente evita informar CNPJ por escrito, pede o pagamento por Pix de pessoa física ou por boleto de empresa que nada tem a ver com a dívida, e insiste que a proposta morre em horas. Quem paga nessa pressa descobre a perda quando o saldo devedor continua igual no extrato do mês seguinte, já sem os R$ 780 na conta.

"Você conferiu o CNPJ do beneficiário antes de pagar o último boleto que recebeu por mensagem?"


Ebook + app · Zerar Dívidas

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

Saia do Vermelho em Ordem, no ebook e no app.

📖O ebook ensina: Qual dívida negociar primeiro quando não dá pra todas, com o plano mês a mês.
📱O app treina: 1 critério por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

No boleto que Neide recebeu por WhatsApp, quem aparecia como beneficiário em vez da administradora do cartão?

AUma loja de material de construção
BUma distribuidora de piscinas a 600 km
CUma financeira sem nome registrado
DA própria Neide Capanema

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber →

 
Indique e destrave

Chame mais um companheiro pra saída do vermelho

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
EDIÇÃO
Colecionador
 
DO MÊS
🥇
Edição de Colecionador do mês
▲ 5
ebook Saia do Vermelho em Ordem

Pegar meu link de indicação →

 
Sua jornada
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter