In partnership with

Zerar Dívidas   Zerar Dívidas
ED 060
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

O acordo de R$ 3.900 que deixou R$ 11.700 para cobrar

Uma cozinheira de Belo Horizonte pagou o feirão, saiu do Serasa e recebeu a cobrança do saldo: o termo nunca falou em quitação.

Folha de acordo impressa com uma caneta destampada sobre a mesa.

O termo prometia o cadastro, não a quitação

▼
 

Aos 51 anos, a cozinheira de restaurante Marlene Aparecida Souza aceitou em julho de 2025, pelo aplicativo de um feirão de renegociação, a proposta que esperava fazia três anos: pagar R$ 3.900 à vista por uma dívida de cartão que já somava R$ 14.300.

A dívida tinha começado em 2022, quando ela parcelou o conserto do fogão industrial da cozinha que montou em casa para vender marmita. A renda extra não veio, as faturas atrasaram e o banco inscreveu o CPF dela no Serasa no começo de 2023.

O desconto de 73% apareceu numa tarde de folga, entre uma notificação e outra. Marlene leu o resumo da oferta, conferiu o boleto e pagou no mesmo dia, com o dinheiro guardado de duas temporadas de festa junina.

Junto com o boleto veio um termo de acordo em PDF, com uma página só. Ela salvou o arquivo no celular sem abrir. O que importava, para ela, estava no título da tela: acordo fechado.

Cinco dias úteis bastaram para a consulta do CPF aparecer limpa. Marlene voltou a ter um cartão de loja em setembro e, em dezembro de 2025, conseguiu parcelar uma geladeira nova para a cozinha.

Em setembro de 2026, catorze meses mais tarde, chegou a primeira carta de uma assessoria de cobrança (empresa contratada pelo banco para cobrar em nome dele). Falava em saldo remanescente (a parte da dívida que sobrou sem pagar) de R$ 11.700, do mesmo contrato de cartão.

Marlene telefonou achando que era golpe. A atendente leu o número do contrato, a data do pagamento de julho, os R$ 3.900 pagos. Tudo batia.

Ela abriu então o PDF guardado desde julho do ano anterior. O termo dizia o que o banco faria depois do pagamento. Faltava, no texto, a frase que ela pensava ter comprado.

Continue lendo ↓


Quem banca a edição de hoje

Where Quantitative Thinkers Compete, Learn and Grow

The International Quant Championship (IQC) is one of the world's largest quantitative research competitions, bringing together 156,000+ participants globally.

Participants have the opportunity to develop quantitative research skills, challenge themselves alongside peers from around the world and connect with a global community of quantitative thinkers.

Patrocinadores mantêm a edição gratuita


I  A Dívida do Dia

A cláusula que só prometia o cadastro

O termo de Marlene Aparecida Souza tinha quatro parágrafos curtos. O terceiro trazia a única obrigação do banco: “após a confirmação do pagamento, o credor providenciará a exclusão do apontamento em nome do cliente nos órgãos de proteção ao crédito em até 5 dias úteis”.

O banco cumpriu a cláusula à risca. O apontamento (o registro da dívida no cadastro de inadimplentes) sumiu dentro do prazo, e a consulta do CPF ficou limpa por catorze meses.

O que o texto não dizia era o destino do resto. Não havia a palavra quitação em nenhuma das quatro partes, nem a frase que encerra a obrigação inteira, nem a soma de R$ 14.300 que a oferta do aplicativo mostrava como dívida total.

Para o banco, os R$ 3.900 foram um pagamento parcial com retirada do registro. A cobrança dos R$ 11.700 seguiu na carteira, e a assessoria recebeu a conta para tentar receber.

Os juros do saldo também não pararam. Entre julho de 2025 e setembro de 2026, o banco atualizou os R$ 11.700 pelos encargos do contrato, e a carta chegou com uma proposta de parcelamento que somava quase o dobro da entrada que Marlene já tinha pago.

O acordo de renegociação é, pela lei, uma transação (o acordo em que cada lado abre mão de algo para encerrar a briga). O Código Civil trata dela nos artigos 840 a 850, e um deles define como o texto deve ser lido.

“A transação interpreta-se restritivamente, e por ela não se transmitem, apenas se declaram ou reconhecem direitos.”

Código Civil, artigo 843, Lei 10.406, 2002

Interpretar restritivamente quer dizer ler só o que está escrito. Se o termo promete a exclusão do cadastro, ele entrega a exclusão do cadastro. O juiz não completa a frase com a quitação que o devedor imaginou.

O termo de acordo vale pelo que escreve, e a exclusão do cadastro não apaga a dívida.

O Código de Defesa do Consumidor oferece um contrapeso. O artigo 47 manda interpretar as cláusulas da forma mais favorável ao consumidor, e um advogado pode argumentar que a oferta do aplicativo, com o total de R$ 14.300 na tela, fazia parte do acordo.

A disputa existe, mas exige guardar o print da oferta, provar que ela falava em liquidar a dívida e esperar anos de processo. Marlene não tinha print. Tinha só o PDF de uma página, com a promessa sobre o cadastro e nenhuma palavra sobre o saldo.


II  Armadilha da Semana

Quitação plena tem número e valor

A palavra que faltava no termo de Marlene tem forma definida na lei. O artigo 320 do Código Civil lista o que um documento precisa trazer para valer como quitação (a declaração do credor de que recebeu e não cobra mais nada daquela dívida).

“A quitação, que sempre poderá ser dada por instrumento particular, designará o valor e a espécie da dívida quitada.”

Código Civil, artigo 320, Lei 10.406, 2002

Valor e espécie da dívida significam o contrato identificado. No caso de Marlene, seria escrever o número do contrato de cartão, o saldo de R$ 14.300 na data do acordo e o pagamento de R$ 3.900 como liquidação dele.

A expressão que os advogados de defesa do consumidor pedem na cláusula é quitação plena, geral e irrevogável. Plena cobre o principal, os juros e as multas. Geral cobre qualquer encargo ligado ao contrato. Irrevogável impede o credor de voltar atrás mais tarde.

Sem as três palavras, sobra espaço para o credor chamar o acordo de amortização (pagamento que só reduz a dívida, sem encerrá-la). Um termo com “desconto concedido” e sem “quitação” dá margem exatamente a essa leitura.

Cláusula boa diz quitação plena, traz o número do contrato e escreve quanto foi pago.

Marlene levou a carta da assessoria e o PDF ao Procon de Minas Gerais em setembro de 2026. Na audiência de conciliação, o preposto do banco (o funcionário que fala em nome da empresa) leu o termo em voz baixa e repetiu a defesa: a cláusula tratava só do cadastro.

O conciliador apontou o artigo 47 do código do consumidor e a tela da oferta, que o próprio aplicativo do banco ainda guardava no histórico da conta. O banco não aceitou apagar o saldo, mas baixou a proposta.

Marlene fechou um segundo acordo: R$ 1.850 em três parcelas. Desta vez o termo dizia, com todas as letras, quitação plena, geral e irrevogável do contrato, com o número completo do contrato e a dívida original de R$ 14.300. No total, pagou R$ 5.750 por uma conta de R$ 14.300.


Quem banca a edição de hoje

The AI newsletter curated by engineers who build it

TLDR AI is a free daily email curated by Anthropic and ex-Google engineers: the new tools worth trying and the research worth understanding, summarized for 1.1M+ readers.

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

Antes do feirão, leia a cláusula

Os feirões de renegociação lotam o calendário do fim do ano. O Conselho Nacional de Justiça organiza todo novembro a Semana Nacional da Conciliação, com mutirões nos tribunais, e a Serasa realiza o Feirão Limpa Nome em várias janelas por ano, sempre com descontos altos e prazo curto.

A pressa do prazo é a hora em que o termo passa sem leitura. O feirão costuma durar poucos dias, e a oferta mostra um contador regressivo que empurra o boleto antes de qualquer pergunta sobre o texto. O desconto aparece na tela inicial, o boleto vem pronto e o PDF chega como anexo. A cláusula que decide se a dívida morre ou só sai do cadastro fica escondida no meio do texto.

Antes de pagar qualquer boleto de feirão, sete conferências no termo:

1. Procure a palavra quitação. Se o texto só fala em exclusão, baixa ou retirada do apontamento, peça a reescrita antes de pagar.

2. Confira o número do contrato. Ele deve aparecer inteiro, igual ao da fatura ou ao do extrato da dívida.

3. Confira o valor original. O termo precisa citar a dívida total que o acordo encerra, e não só a quantia que você vai pagar.

4. Confira o valor do acordo e a forma de pagamento: à vista ou em quantas parcelas, com as datas.

5. Exija as três palavras juntas: plena, geral e irrevogável.

6. Veja se o credor está identificado com razão social e CNPJ (o número de cadastro da empresa na Receita Federal).

7. Salve o PDF e tire print da oferta na tela, com o total da dívida visível, antes de gerar o boleto.

Quando o aplicativo não deixa mudar o texto, a saída é o atendimento escrito. Pelo chat ou pelo consumidor.gov.br, peça ao banco a confirmação de que o pagamento quita o contrato inteiro, citando o número. A resposta escrita vira parte do acordo e sustenta a defesa se o saldo reaparecer.

Depois da quitação, ainda vale um pedido: a carta de quitação, documento separado que o credor emite confirmando o fim da dívida. Muitos bancos entregam pelo aplicativo; outros enviam por email quando o cliente pede.

A carta precisa repetir os mesmos dados da cláusula: número do contrato, dívida original, quantia paga e a declaração de quitação plena. Guarde o PDF em dois lugares, no celular e no email, porque a cobrança de saldo, quando aparece, costuma chegar um ano ou mais após o acordo, como aconteceu com Marlene.

Você leu a cláusula do último acordo que pagou?

O sinal de perigo aparece antes do boleto: o termo diz “exclusão do apontamento” e não escreve “quitação”. Se a palavra não estiver lá, não pague; peça a reescrita, e sem resposta em 48 horas abra reclamação no consumidor.gov.br com o print da oferta anexado.


Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →
 

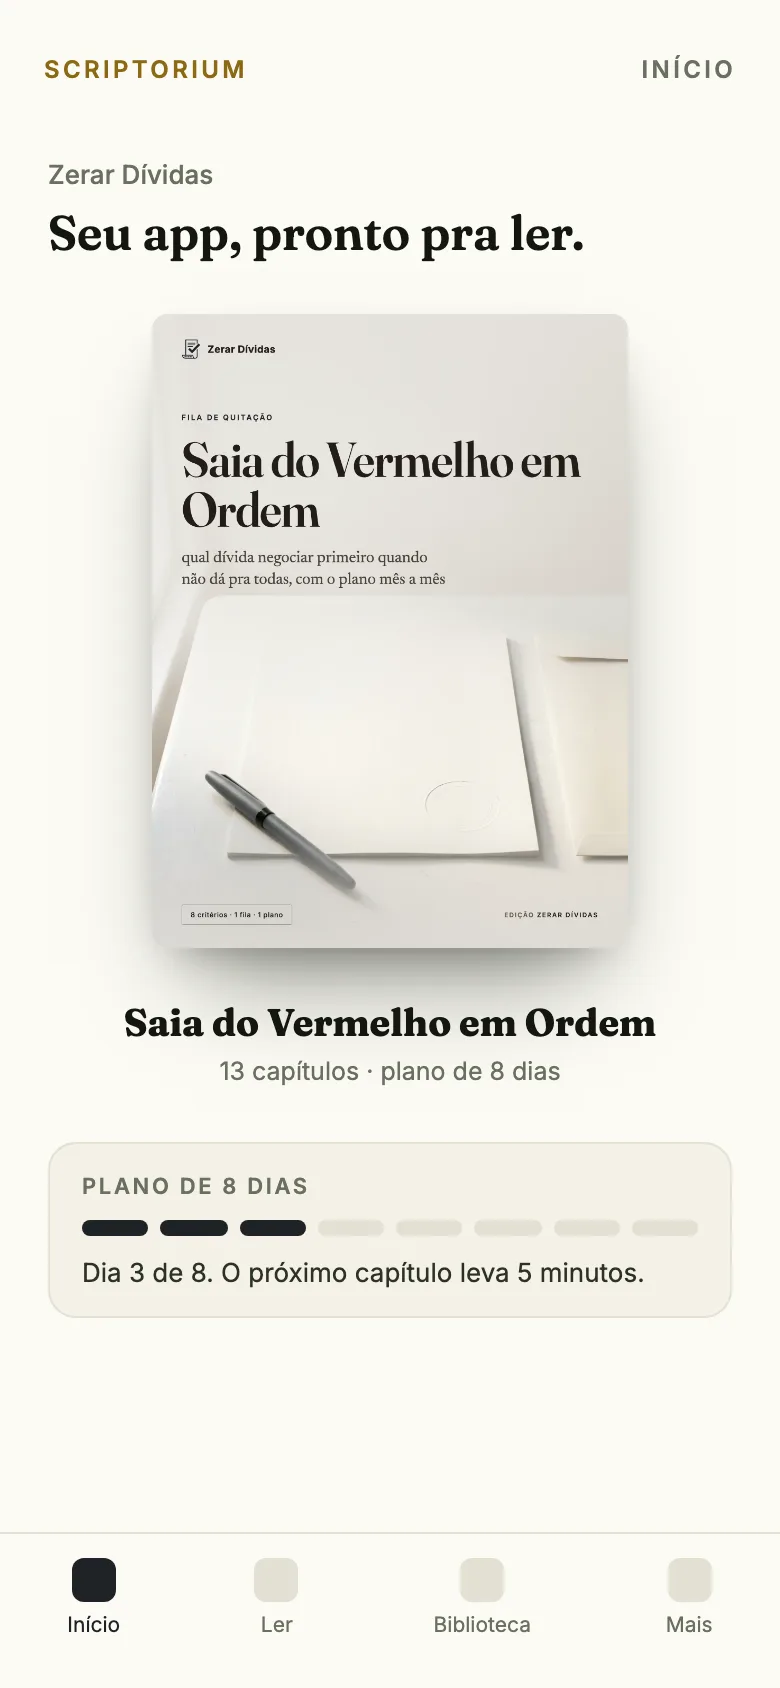
Ebook + app · Zerar Dívidas

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

Saia do Vermelho em Ordem, no ebook e no app.

📖O ebook ensina: Qual dívida negociar primeiro quando não dá pra todas, com o plano mês a mês.
📱O app treina: 1 critério por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Quantos dias úteis o banco levou pra tirar o nome de Marlene do Serasa depois do pagamento de R$ 3.900?

A10 dias úteis
B5 dias úteis
C30 dias úteis
D15 dias úteis

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 08/10, 15h30

A Comissão de Permanência →
B CPF do Sócio Negativado →
C Planilha de Evolução do Débito →
D SPC no Processo Seletivo →
 
Recomendação de Newsletter
Alocação de Ativos

Alocação de Ativos

Todo dia, 10:10. Quatro classes de ativos, um rebalanceamento por mês e a matemática que dispensa acompanhar o mercado todo dia.

Quero receber →


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter