In partnership with

Zerar Dívidas   Zerar Dívidas
ED 086
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

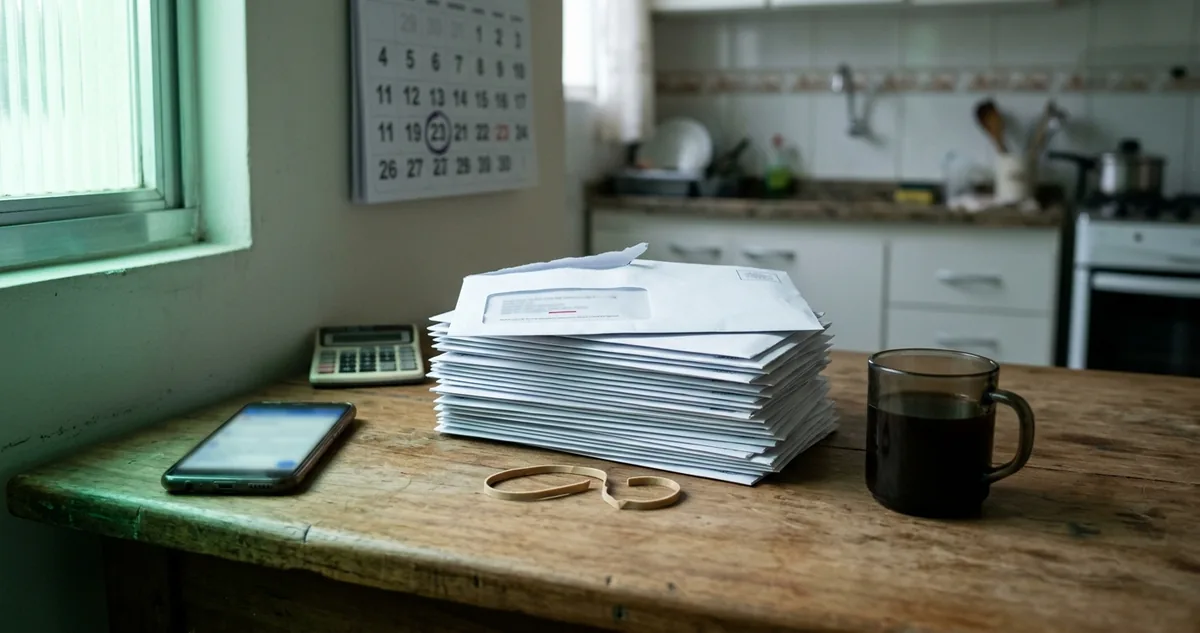
Edson foi demitido com 28 parcelas do consignado abertas

A rescisão, o FGTS e a multa de 40% pagaram parte da dívida. O resto voltou para ele em boleto.

Termo de rescisão sobre a mesa do RH, com uma linha marcada.

A parcela saiu da rescisão antes do salário

▼
 

Aos 43 anos, o conferente de estoque Edson Pereira Ramos pegou R$ 15.000 pelo aplicativo da Carteira de Trabalho Digital, em março de 2026, em Joinville, para quitar o cartão de crédito rotativo da família.

O contrato era um consignado CLT (empréstimo com a parcela descontada direto do salário pela empresa): 36 parcelas de R$ 680, debitadas todo dia 5 no contracheque.

Edson não estava sozinho na fila do aplicativo. Um levantamento do Augurium de 26/10/2026, feito sobre o Google Trends, mediu as buscas por empréstimo CLT no Brasil 20,8 vezes maiores em cinco anos e 1,14 vez maiores em 13 semanas, a 84% do pico, registrado em junho de 2025. No Planner de palavras-chave do Google, o mesmo levantamento contou 246 mil buscas por mês, contra 165 mil um ano antes.

Oito parcelas saíram do salário sem atraso. Em outubro, a distribuidora de bebidas onde Edson trabalhava havia seis anos fechou o galpão de Joinville e dispensou 40 funcionários sem justa causa.

Na sala do RH, ele recebeu o aviso, a carteira de volta e uma dúvida que não sabia resolver sozinho: quem pagaria as 28 parcelas restantes.

A analista do RH, Patrícia Nogueira, abriu o termo de rescisão na tela. Na coluna dos descontos, logo abaixo do INSS, havia uma linha nova: empréstimo consignado, R$ 2.100.

Edson achou que era engano. O banco nunca tinha ligado, e ninguém tinha avisado que a rescisão pagava empréstimo.

Patrícia mostrou a cláusula no contrato do próprio Edson, aceito com dois toques na tela do celular. Ali estavam o desconto na rescisão, o FGTS e a multa de 40% como garantia do banco.

O saldo devedor de Edson passava de R$ 13.400. A rescisão cobria uma parte. O resto dependia de três regras escritas em lei e de uma ordem de cobrança que ele nunca tinha lido.

Continue lendo ↓


Quem banca a edição de hoje

Last Chance to Invest in a Fast-Growing Popcorn Company

Popsmith’s investment round closes in a few weeks.

The brand is bringing popcorn back to the stovetop, with a patent-pending Popper and a growing line of kernels, oils, and seasonings.

Over 85,000 customers, $20M+ in lifetime revenue, and retail partners like Williams Sonoma, Costco, and Crate & Barrel show how far this premium popcorn brand has come in the $21B+ global market.

With revenue projected to jump more than 70% in 2026, the company is giving individual investors a chance to become shareholders. Get in before the round closes.

Explore the investment opportunity

Patrocinadores mantêm a edição gratuita


I  A Dívida do Dia

A linha nova do termo de rescisão

Edson Pereira Ramos tinha assinado um Crédito do Trabalhador, nome oficial do consignado CLT desde março de 2025, quando a Medida Provisória 1.292 abriu o empréstimo a todo empregado com carteira assinada. A medida virou a Lei 15.179, de 2025.

A base é antiga. A Lei 10.820, de 2003, já autorizava o desconto de empréstimo na folha do trabalhador CLT, mas dependia de convênio entre a empresa e um banco. Fora das grandes empresas, pouca gente conseguia contratar.

A lei nova tirou o convênio do caminho. O banco enxerga a margem do trabalhador pelo eSocial (o sistema onde a empresa informa salário e contratações ao governo), e a empresa só repassa a parcela.

O limite da parcela é 35% do salário. Com R$ 3.100 de salário, Edson podia comprometer até R$ 1.085 por mês, e a parcela de R$ 680 cabia com folga.

O desconto em folha é o que deixa o juro do consignado abaixo do juro do empréstimo pessoal. O banco recebe antes do trabalhador, direto da empresa, e corre menos risco de calote.

A mesma garantia segue o trabalhador na demissão. Se o contrato prevê, a parcela sai das verbas rescisórias (o dinheiro que a empresa paga ao demitido: saldo de salário, férias, 13º proporcional e aviso prévio indenizado), até 35% delas.

A rescisão de Edson somava R$ 6.000. Os 35% davam R$ 2.100, a linha nova que ele viu na tela de Patrícia.

Na demissão, o consignado CLT continua de pé: a empresa desconta até 35% da rescisão e repassa ao banco antes de pagar o trabalhador.

O desconto entra no termo como os outros, junto com o INSS e o imposto de renda. Edson recebeu R$ 3.900 líquidos, e não R$ 6.000, no prazo legal da rescisão.

Os R$ 2.100 abateram o saldo devedor, que caiu de R$ 13.400 para R$ 11.300. Pelo artigo 52 do Código de Defesa do Consumidor, todo pagamento adiantado tira os juros dos meses antecipados, e a regra vale também para o abatimento da rescisão.

A rescisão já tinha dado o máximo permitido. A camada seguinte era o FGTS, e Edson só soube dela dois dias depois, por uma notificação do aplicativo do banco.


II  Armadilha da Semana

O fundo bloqueado em nome do banco

A armadilha do consignado CLT mora numa tela que o trabalhador quase nunca abre: a de garantias. Edson Pereira Ramos aceitou, no mesmo toque da contratação, dar parte do FGTS (Fundo de Garantia do Tempo de Serviço, a conta que a empresa deposita todo mês em nome do empregado) como garantia do empréstimo.

A regra permite empenhar até 10% do saldo do FGTS e até 100% da multa rescisória (os 40% sobre o saldo do fundo que a empresa paga na demissão sem justa causa). A garantia só é executada quando o trabalhador perde o emprego.

Edson tinha R$ 12.000 no FGTS. Os 10% somavam R$ 1.200, e a multa de 40% dava R$ 4.800.

Quando a empresa comunicou a dispensa à Caixa, o banco pediu a execução das duas garantias. Os R$ 6.000 saíram direto do fundo para o contrato, sem passar pela conta de Edson.

Ele abriu o aplicativo do FGTS contando com R$ 16.800 para atravessar os meses sem salário. Encontrou R$ 10.800 liberados para saque: o saldo menos os 10% empenhados. A multa inteira já tinha ido para o banco.

O saldo devedor caiu de R$ 11.300 para R$ 5.300. Rescisão e FGTS pagaram juntos R$ 8.100 da dívida, e os R$ 5.300 restantes deixaram de ter garantia.

A garantia do FGTS sai do fundo antes do saque: quem conta com a multa de 40% para pagar as contas da demissão descobre o valor já entregue ao banco.

Os R$ 5.300 seguiram no mesmo contrato, com a mesma taxa e as mesmas datas. Sem empresa para descontar, o banco passou a cobrar por boleto, e cada boleto atrasado soma juros de mora e multa ao saldo.

Se Edson arrumar outro emprego com carteira assinada, o banco localiza o novo vínculo pelo eSocial, e o desconto volta para a folha da nova empresa.

Quem pede demissão vive outra conta. Sem dispensa sem justa causa, não há multa de 40%, e o saldo do FGTS fica preso na conta. A parcela inteira vira boleto já no mês seguinte.

Patrícia passou a Edson quatro passos para conferir a conta da demissão:

1. Pedir ao banco o saldo devedor na data da dispensa, por escrito.

2. Conferir no termo de rescisão se o desconto do consignado ficou dentro de 35% das verbas.

3. Abrir o aplicativo do FGTS e anotar o valor empenhado e o valor da multa executada.

4. Subtrair os dois descontos do saldo e exigir do banco um extrato com o mesmo número.


Quem banca a edição de hoje

Invest Alongside a $12B Owner/Operator

Choose individual real estate investments backed by a $12B owner/operator that invests 20%+ alongside individual LPs  in every offering.

Accredited Investors only. $100k minimum investment.

This communication is for informational purposes only and does not constitute an offer to sell or a solicitation of an offer to buy any securities. Any such offer or solicitation will be made exclusively through the definitive offering documents. All investments involve risk of loss, including the potential loss of principal. Past performance is not a guarantee of future results. Any targeted returns or projections are forward-looking statements, are based on current assumptions, and are not guarantees of future performance. Actual results may differ materially.

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

Os dez dias da rescisão e o boleto de dezembro

Edson Pereira Ramos saiu da distribuidora com R$ 5.300 de dívida, R$ 3.900 da rescisão e R$ 10.800 no FGTS. As datas das semanas seguintes decidiam quanto daquele dinheiro chegaria a dezembro.

A primeira data é o pagamento da rescisão. A CLT dá à empresa um prazo curto, contado do último dia de contrato:

“A entrega ao empregado de documentos que comprovem a comunicação da extinção contratual aos órgãos competentes bem como o pagamento dos valores constantes do instrumento de rescisão ou recibo de quitação deverão ser efetuados até dez dias contados a partir do término do contrato.”

Consolidação das Leis do Trabalho, artigo 477, parágrafo 6º, redação da Lei 13.467, de 2017

O desconto do consignado sai junto, dentro dos mesmos dez dias. A empresa que paga a rescisão e atrasa o repasse ao banco responde pela parcela, e o trabalhador guarda o termo assinado como prova.

A segunda data é o seguro-desemprego. O pedido vale do sétimo ao 120º dia depois da dispensa, pelo aplicativo da Carteira de Trabalho Digital. O consignado CLT não alcança o seguro: as parcelas do benefício caem inteiras na conta.

Edson pediu no oitavo dia. Sem salário, a renda dos meses seguintes passava a vir das parcelas do seguro, e o boleto do banco precisava caber nelas.

A terceira data é o primeiro boleto. No contrato de Edson, ele vencia em 5/12, a mesma data da antiga parcela da folha, no mesmo valor de R$ 680.

Com o saldo menor, Edson pediu ao banco um novo plano para os R$ 5.300. O banco aceitou esticar o prazo e baixar a parcela para R$ 390, com a mesma taxa do contrato original.

A quarta data é o Feirão Limpa Nome da Serasa, que costuma ter edição em novembro. Ele serve a quem já atrasou: dívida em dia não entra no feirão, e o desconto só aparece depois do nome negativado.

Para Edson, a ordem certa era a inversa. Negociar o plano com o banco antes do primeiro vencimento manteve o nome limpo e a taxa do consignado, menor que a de qualquer acordo de feirão.

Na sua rescisão, a linha do consignado e o valor bloqueado no FGTS batem com o saldo que o banco informou?

Se o primeiro boleto do banco chegar com a parcela antiga, como se a rescisão e o FGTS não tivessem abatido nada, peça o extrato do contrato antes do vencimento. Depois dele, cada dia de atraso soma juros de mora e multa ao saldo, e o nome pode ir para o cadastro de inadimplentes antes da segunda parcela.


Quiz da edição

No termo de rescisão de Edson, qual foi o valor descontado para abater o consignado antes do pagamento líquido de R$ 3.900?

AR$ 1.200
BR$ 4.800
CR$ 2.100
DR$ 6.000

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 03/11, 15h30

A Quitação Antecipada →
B Pix Parcelado →
C Arbitragem Compulsória →
D Cláusula de Rescisão do Acordo →
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter