In partnership with

Zerar Dívidas   Zerar Dívidas
ED 055
{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A parcela de R$ 390 que furou a margem de 35%

Um carteiro de Juiz de Fora pediu um empréstimo, ouviu não e viu o desconto chegar no holerite. O excedente voltou em dobro.

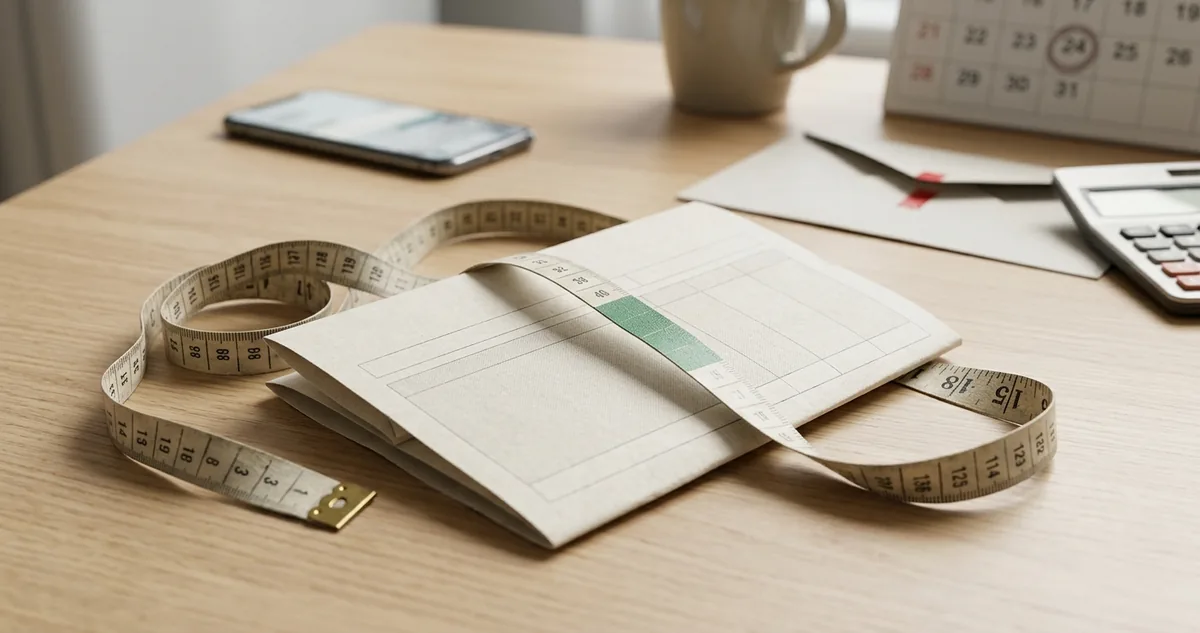
Holerite dobrado com uma fita métrica enrolada sobre ele.

A margem do salário tem teto escrito em lei

▼
 

Aos 47 anos, o carteiro Márcio Antônio Ribeiro entrou em março de 2025 numa agência bancária no centro de Juiz de Fora, em Minas Gerais, para pedir R$ 8 mil emprestados e trocar o telhado da casa antes das chuvas.

Márcio é empregado concursado dos Correios, contratado pela CLT (a Consolidação das Leis do Trabalho, o regime de carteira assinada). A remuneração disponível dele, a base que sobra depois dos descontos obrigatórios, era de R$ 4.200 por mês.

Dessa base, R$ 1.470 já saíam todo mês para pagar um consignado (o empréstimo com parcela descontada direto no salário) feito em 2023 para quitar o cartão de crédito. A conta dava 35% cravados.

O gerente olhou a tela e disse que não havia margem. Márcio assinou uma ficha de simulação, guardou o protocolo no bolso da camisa e voltou para casa sem o dinheiro.

Onze dias depois, o celular avisou um crédito de R$ 8 mil na conta-salário. Márcio achou que era golpe. Não mexeu no valor e esperou alguém ligar pedindo de volta.

Ninguém ligou. No fim de abril, o holerite trouxe uma linha nova: R$ 390 de parcela, em 36 meses, do mesmo banco. Somados ao consignado antigo, os descontos chegaram a R$ 1.860, ou 44,3% da remuneração disponível.

Márcio foi à agência com o holerite dobrado e ouviu que o contrato tinha sido aceito pelo aplicativo. Ele nunca tinha baixado o aplicativo daquele banco.

Durante nove meses, a parcela entrou na folha. O telhado continuou velho, os R$ 8 mil continuaram parados e o salário encolheu R$ 390 por mês.

Em fevereiro de 2026, um colega do sindicato leu o holerite e apontou a conta que o gerente tinha feito em março: a margem estava zerada antes do crédito cair. O desconto novo tinha passado por cima de um teto que a lei escreve com número.

A dívida do dia conta qual é esse teto, quem responde quando a folha passa dele e quanto Márcio recebeu de volta.

Continue lendo ↓


I  A Dívida do Dia

O teto que a folha não podia passar

O consignado de quem tem carteira assinada é regido pela Lei 10.820, de 2003. Ela autoriza o empregador a descontar do salário parcelas de empréstimo, financiamento e cartão, desde que o próprio trabalhador autorize por escrito ou por meio eletrônico.

A mesma lei fixa um limite. Esse teto se chama margem consignável (a fatia máxima do salário que pode ser comprometida com parcelas descontadas em folha). A redação dada pela Lei 14.431, de 2022, separa 35% para empréstimos e 5% exclusivos para cartão de crédito consignado.

A conta usa a remuneração disponível, o salário depois do imposto de renda, da contribuição ao INSS e de pensão alimentícia. No caso de Márcio Antônio Ribeiro, 35% de R$ 4.200 davam R$ 1.470, exatamente a parcela que ele já pagava.

Com a margem zerada, o banco não tinha espaço legal para pendurar mais nenhum real na folha de empréstimo. Os R$ 390 somavam 9,3 pontos acima do teto, todo mês.

O limite existe para proteger a parte do salário que paga comida, luz e aluguel. Quando a parcela passa dele, o desconto deixa de ter base legal, e o valor retido acima do teto vira cobrança indevida.

A ação de Márcio foi proposta no Juizado Especial Cível de Juiz de Fora em março de 2026, com o holerite, o protocolo da simulação negada e o extrato do crédito parado. O pedido tinha três partes: suspender o desconto, anular o contrato e devolver o que foi retido.

O fundamento da devolução está no Código de Defesa do Consumidor, que trata o banco como fornecedor e o correntista como consumidor.

“O consumidor cobrado em quantia indevida tem direito à repetição do indébito, por valor igual ao dobro do que pagou em excesso, acrescido de correção monetária e juros legais, salvo hipótese de engano justificável.”

Código de Defesa do Consumidor, artigo 42, parágrafo único, Lei 8.078, 1990

Repetição do indébito é o nome jurídico da devolução do que se pagou sem dever. Em outubro de 2020, a Corte Especial do Superior Tribunal de Justiça decidiu que o dobro vale quando a cobrança contraria a boa-fé, sem exigir prova de que o banco agiu de propósito.

Margem zerada no holerite é prova escrita de que o banco não podia descontar mais nada.

A juíza deu a liminar em abril de 2026 e mandou suspender a parcela na folha seguinte. O desconto parou em maio.


II  Armadilha da Semana

O sim que ninguém deu no aplicativo

A defesa do banco apresentou um registro de aceite eletrônico: data, hora e um código de autenticação gerado, segundo o documento, pelo aplicativo da instituição num celular cadastrado em nome de Márcio.

O perito do processo comparou o modelo do aparelho do registro com a nota fiscal do celular do carteiro. Eram aparelhos diferentes. O número de telefone cadastrado no contrato também não batia com a linha que Márcio usava desde 2017.

O registro tinha outro problema, mais simples. Mesmo com um aceite verdadeiro, o banco teria de checar a margem antes de averbar (registrar o desconto na folha do empregador). A tela que o gerente mostrou em março já dizia zero.

Assinatura digital não abre margem que a lei mantém fechada.

A armadilha da semana mora na confusão entre dois golpes que parecem iguais. No boleto falso por WhatsApp, um estranho cobra uma dívida que não existe e o dinheiro some numa conta de terceiro. No consignado acima do teto, a dívida existe no sistema do banco, o desconto é real e quem retém o dinheiro é a própria instituição.

O primeiro caso se resolve com boletim de ocorrência e contestação no banco do golpista. O segundo pede ação de devolução contra o banco que averbou, porque o dinheiro está com ele.

Márcio quase caiu no primeiro golpe enquanto lidava com o segundo. Em maio de 2026, recebeu pelo WhatsApp uma mensagem de uma suposta central de cancelamento de consignados, com o logotipo do banco, oferecendo encerrar o contrato mediante boleto de R$ 1.200. O advogado do sindicato mandou ignorar.

O crédito parado decidiu outra parte da conta. Quem recebe dinheiro sem pedir tem de devolver o principal, pela regra do enriquecimento sem causa do artigo 884 do Código Civil. Márcio depositou os R$ 8 mil em juízo logo no começo do processo, o que mostrou boa-fé e impediu o banco de alegar que ele tinha gastado o valor.

A sentença saiu em julho de 2026. O contrato foi anulado e os R$ 8 mil voltaram ao banco pelo depósito judicial. As nove parcelas de R$ 390, somando R$ 3.510, foram devolvidas em dobro: R$ 7.020, com correção e juros desde cada desconto.

A juíza somou R$ 4 mil de dano moral, pelo salário reduzido durante nove meses sem contrato válido. O banco não recorreu e pagou em agosto.


Quem banca a edição de hoje

NVIDIA's Founder Says Farmers Should Absolutely Use AI

“If I were a farmer, I would absolutely use AI.” 

That’s Jensen Huang, founder and CEO of NVIDIA. 

And he's pointing to one of AI’s biggest untapped opportunities: Farming. It’s an industry facing mounting pressure to produce more with less and it’s still massively under-automated. 

DIT AgTech brings AI, nutrition automation, and real-time data to livestock production, helping ranchers boost productivity and get more from every animal. 

And it’s already proven in one of the world's toughest livestock environments: 

  • 500+ units deployed 

  • 370,000 head of livestock on the platform 

  • Up to 55% higher daily weight gain 

Now expanding into the U.S. and Brazil, DIT AgTech is targeting a 300M+ head cattle market. And the biggest barrier to adoption? Gone. Ranchers get the technology for free when they sign up for a three-year nutrition plan. 

DIT AgTech can scale adoption faster, which means more data and more recurring revenue. 

Invest before this early-stage opportunity gets harder to access.

𝘐𝘯 𝘮𝘢𝘬𝘪𝘯𝘨 𝘢𝘯 𝘪𝘯𝘷𝘦𝘴𝘵𝘮𝘦𝘯𝘵 𝘥𝘦𝘤𝘪𝘴𝘪𝘰𝘯, 𝘪𝘯𝘷𝘦𝘴𝘵𝘰𝘳𝘴 𝘮𝘶𝘴𝘵 𝘳𝘦𝘭𝘺 𝘰𝘯 𝘵𝘩𝘦𝘪𝘳 𝘰𝘸𝘯 𝘦𝘹𝘢𝘮𝘪𝘯𝘢𝘵𝘪𝘰𝘯 𝘰𝘧 𝘵𝘩𝘦 𝘪𝘴𝘴𝘶𝘦𝘳 𝘢𝘯𝘥 𝘵𝘩𝘦 𝘵𝘦𝘳𝘮𝘴 𝘰𝘧 𝘵𝘩𝘦 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘪𝘯𝘤𝘭𝘶𝘥𝘪𝘯𝘨 𝘵𝘩𝘦 𝘮𝘦𝘳𝘪𝘵𝘴 𝘢𝘯𝘥 𝘳𝘪𝘴𝘬𝘴 𝘪𝘯𝘷𝘰𝘭𝘷𝘦𝘥. 𝘋𝘐𝘛 𝘈𝘨𝘛𝘦𝘤𝘩 𝘩𝘢𝘴 𝘧𝘪𝘭𝘦𝘥 𝘢 𝘍𝘰𝘳𝘮 𝘊 𝘸𝘪𝘵𝘩 𝘵𝘩𝘦 𝘚𝘦𝘤𝘶𝘳𝘪𝘵𝘪𝘦𝘴 𝘢𝘯𝘥 𝘌𝘹𝘤𝘩𝘢𝘯𝘨𝘦 𝘊𝘰𝘮𝘮𝘪𝘴𝘴𝘪𝘰𝘯 𝘪𝘯 𝘤𝘰𝘯𝘯𝘦𝘤𝘵𝘪𝘰𝘯 𝘸𝘪𝘵𝘩 𝘪𝘵𝘴 𝘰𝘧𝘧𝘦𝘳𝘪𝘯𝘨, 𝘢 𝘤𝘰𝘱𝘺 𝘰𝘧 𝘸𝘩𝘪𝘤𝘩 𝘮𝘢𝘺 𝘣𝘦 𝘰𝘣𝘵𝘢𝘪𝘯𝘦𝘥 𝘩𝘦𝘳𝘦: https://bit.ly/4bzuWCi​  ​

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

O holerite na mesa da conciliação

Desconto acima da margem costuma aparecer em mutirão de renegociação do jeito mais discreto: uma linha nova no holerite, um crédito que ninguém pediu, uma oferta de refinanciamento que promete parcela menor e alonga o prazo. Antes de aceitar qualquer proposta, faça a conta da folha.

Passo 1, achar a remuneração disponível: pegue o holerite e tire do salário bruto o imposto de renda, o INSS e a pensão, se houver. O que sobra é a base. Multiplique por 0,35 para empréstimo e por 0,05 para cartão consignado.

Passo 2, somar todas as parcelas da folha: cada linha de consignado, de cada banco. Se a soma dos empréstimos passar dos 35%, o excedente é desconto sem base legal, e a data de cada holerite marca quanto saiu a mais.

Passo 3, puxar o Registrato: o sistema gratuito do Banco Central lista todas as operações de crédito no seu CPF. Contrato que você não reconhece aparece ali com o nome do banco e a data.

Passo 4, não mexer no crédito que caiu sozinho: deixe o valor parado na conta e registre reclamação no banco e no site Consumidor.gov.br. Gastar o dinheiro dá ao banco o argumento de que você aceitou o contrato.

Passo 5, guardar a prova da margem zerada: protocolo de simulação negada, print da tela do gerente, mensagem do canal oficial. Esse papel decide o dobro na ação de devolução.

O excedente da folha volta em dobro, mas o crédito que caiu na conta volta para o banco.

Márcio usou parte dos R$ 7.020 para trocar o telhado em setembro de 2026, com nota fiscal da madeireira e do telheiro. Sobrou R$ 1.800, que ele deixou numa conta separada para a parcela antiga, a de 2023, que termina em dezembro de 2027.

"Quanto do seu salário sai antes de chegar na sua conta, e você sabe dizer qual banco levou cada linha?"

Se o próximo holerite trouxer uma parcela que você não assinou, ou se a soma das linhas de empréstimo passar de 35% da remuneração disponível, reclame no banco e no Consumidor.gov.br antes do pagamento seguinte. Cada mês de silêncio vira mais um desconto que o banco vai dizer que você aceitou.


Sorteia o seu critério de hoje. Oito critérios, um por dia. O ebook ensina, o app cobra. Sortear meu critério de hoje.

Sortear meu critério de hoje →

 
Quiz da edição

Depois da sentença de julho de 2026, as nove parcelas de R$ 390 cobradas acima do teto voltaram para Márcio em quanto?

AR$ 3.510, valor simples das parcelas
BR$ 8.000, igual ao crédito liberado
CR$ 7.020, em dobro
DR$ 4.000, valor do dano moral

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a edição de terça

Qual edição você quer ver?

1 toque vota. A mais votada sai na terça, 06/10.

Voto aberto até 04/10, 15h30

A Quitação Antecipada →
B Pix Parcelado →
C Arbitragem Compulsória →
D Busca e Apreensão →


Quem banca a edição de hoje

Hands Down Some Of The Best 0% Interest Credit Cards

Pay no interest until nearly 2028 with some of the best hand-picked credit cards this year. They are perfect for anyone looking to pay down their debt, and not add to it!

Click here to see what all of the hype is about.

Patrocinadores mantêm a edição gratuita

 
Recomendação de Newsletter
Contra Maré

Contra Maré

Todo dia, 06:06. Um viés cognitivo dissecado com humor ácido, pra você perceber a corrente que puxa todo mundo pro mesmo lado.

Quero receber →

 
Indique e destrave

Indique essa newsletter para um amigo

Cada leitor confirmado pelo seu link sobe um degrau da escada de prêmios.

  
você1

{{indicacoes_confirmadas | 0}} confirmadas · faltam {{indicacoes_falta | 1}} pra próxima recompensa

● 1
Pack de wallpapers
Pack de wallpapers
■ 3
Edição de Colecionador do mês
▲ 5
ebook Saia do Vermelho em Ordem

Pegar meu link de indicação →

 
Sua ofensiva
🔥 {{streak_atual | 0}} recorde
{{streak_recorde | 0}}

{{streak_titulo | Comece sua ofensiva hoje}}

{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

sua patente

{{rank_simbolo | ◆}} {{rank_nome | Aprendiz}}


faltam {{xp_falta | 5}} de ouro pra {{rank_prox | próxima patente}}

{{edicoes_lidas | 1}}
edições
{{cliques | 0}}
cliques
{{avaliacoes_feitas | 0}}
avaliações
{{moedas | 0}} de ouro na carteira 🏪 loja e missões no hub
{{streak_cta | Começar minha ofensiva}}


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 WhatsApp·📣 Anuncie·✍️ Newsletter