|
|
|
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
|
|
| {{subiu_orn | }} |
{{subiu_num | }} |
{{subiu_orn | }} |
{{subiu_caps | }}
{{subiu_linha | }}
|
|
A loja sumiu com o boleto e a dívida acabou no banco
Uma manicure de Juiz de Fora depositou o saldo do crediário e avisou a loja fechada. Dez dias de silêncio quitaram tudo.
|
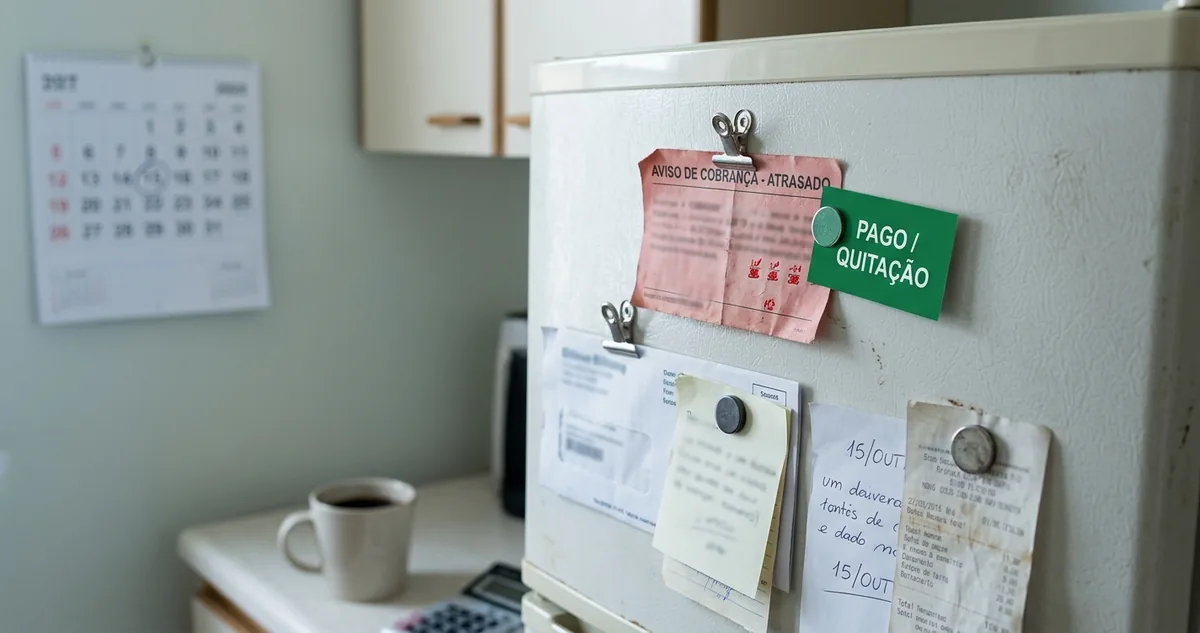
Depósito no banco, carta com aviso e dez dias
|
| ▼ |
| |
|
Aos 38 anos, a manicure Rosângela Tavares Brito comprou um sofá de três lugares numa loja de móveis do centro de Juiz de Fora, em Minas Gerais. Pagou pelo crediário da própria loja (a venda parcelada em que a loja financia o cliente, sem banco no meio): doze parcelas de R$ 360, num carnê de boletos.
Pagou seis em dia. Em março de 2026, a sétima não abriu no aplicativo do banco. O código de barras dava "beneficiário inválido", e o telefone da loja chamava até cair.
Na semana seguinte, Rosângela passou pela rua e viu a porta de aço baixada, com uma folha de papel colada: "fechado para reforma". O site saiu do ar no mês seguinte. Ninguém atendeu os três e-mails que ela mandou.
O carnê trazia multa de 2% e juro de mora (o acréscimo cobrado por mês de atraso) de 1% ao mês. Cada vencimento que passava sem pagamento somava encargo sobre um saldo de R$ 2.160 que ela queria pagar e não tinha onde.
O medo tinha endereço certo. Uma empresa que fecha a loja física costuma vender a carteira de clientes para um escritório de cobrança, e a cobrança chega anos depois, com o nome já no cadastro de inadimplentes e os juros do período inteiro na conta.
Uma cliente do salão, servidora do fórum, falou em consignação em pagamento (o depósito que o devedor faz quando o credor não recebe, e que vale como pagamento). Rosângela foi à Defensoria Pública de Juiz de Fora com o carnê e os prints das tentativas.
Em maio de 2026, ela depositou os R$ 2.160, mais os encargos vencidos até aquele dia, numa conta de consignação aberta na Caixa Econômica Federal. No dia seguinte, mandou à loja uma carta registrada com aviso de recebimento, contando o depósito.
A carta foi assinada. Dez dias correram sem resposta, e o sofá ficou pago. A dívida do dia segue o caminho do dinheiro de Rosângela, da agência até a carta, e mostra qual artigo transformou o silêncio da loja em quitação.
Continue lendo ↓
|
|
|
|
I A Dívida do Dia
Seis parcelas e uma porta de aço em Juiz de Fora
|
|
A loja de Rosângela Tavares Brito não faliu no papel. A empresa seguia com o CNPJ (o registro da empresa na Receita Federal) ativo e o endereço da sede cadastrado, mas tinha parado de atender e de emitir cobrança.
Para o Código Civil, a situação tem nome. O artigo 335 lista os casos em que o devedor pode consignar, entre eles o credor que, sem justa causa, deixa de receber ou de dar quitação, e o credor que mora em lugar incerto ou de acesso difícil.
O artigo 334 diz o efeito: o depósito feito na forma da lei vale como pagamento e extingue a obrigação. O artigo 337 completa que, depositado o valor, param de correr para o devedor os juros da dívida e os riscos, salvo se a consignação for julgada improcedente.
O Código de Processo Civil, de 2015, abriu uma porta que dispensa juiz quando a dívida é em dinheiro.
|
“Tratando-se de obrigação em dinheiro, poderá o valor ser depositado em estabelecimento bancário, oficial onde houver, situado no lugar do pagamento, cientificando-se o credor por carta com aviso de recebimento, assinado o prazo de 10 (dez) dias para a manifestação de recusa.”
Código de Processo Civil, Lei 13.105, artigo 539, parágrafo 1º, Brasil, 2015
|
"Oficial onde houver" quer dizer banco público, como a Caixa e o Banco do Brasil, quando existir agência na cidade. "Lugar do pagamento" é a cidade onde a dívida devia ser paga, que no carnê de Rosângela era Juiz de Fora.
A defensora conferiu a sede da loja na Junta Comercial de Minas Gerais (o órgão que guarda os contratos das empresas do estado). O endereço de lá foi o que recebeu a carta, com o valor, a data do depósito, o número da conta e o prazo de dez dias escrito por extenso.
|
O silêncio do credor por dez dias, depois da carta assinada, vale como recibo.
|
É o que diz o parágrafo 2º do mesmo artigo: sem recusa no prazo, o devedor fica liberado da obrigação, e a quantia fica à disposição do credor no banco. A loja pode sacar quando quiser, mas não pode mais cobrar.
Rosângela guardou três papéis: o comprovante de depósito, o aviso de recebimento assinado e uma declaração do banco de que ninguém registrou recusa. Com eles, qualquer cobrança futura, venha da loja ou de quem comprar a carteira, esbarra num pagamento já feito.
O juro também parou na data do depósito. As seis parcelas restantes deixaram de somar 1% ao mês, porque o artigo 337 corta os encargos a partir do dinheiro na conta.
|
|
|
|
|
II Armadilha da Semana
A carta que volta e o depósito que vence
|
|
A consignação no banco protege quem cumpre as regras dela à letra. O primeiro erro comum é depositar só o principal. O artigo 544 do Código de Processo Civil deixa o credor alegar que o depósito não cobre o valor integral, e aí a quitação cai.
Quem já está atrasado deposita o saldo mais a multa e os juros até a data do depósito. Rosângela somou a multa de 2% e um mês de juro de 1% sobre a sétima parcela, que já tinha vencido. O cálculo foi anexado à carta.
O segundo erro é o banco errado. Depósito numa conta digital ou num banco privado, com agência pública na cidade, abre espaço para o credor dizer que a regra do "oficial onde houver" não foi seguida.
O terceiro é a carta sem aviso de recebimento. E-mail, mensagem de celular e carta simples não provam que o credor soube do depósito. Sem o AR (aviso de recebimento, o cartão que o carteiro traz de volta assinado), o prazo de dez dias nem começa.
O quarto é ignorar a recusa. O credor pode responder por escrito ao banco dentro dos dez dias dizendo que não aceita. A partir daí, o parágrafo 3º do artigo 539 dá ao devedor um mês para entrar com a ação de consignação em pagamento, levando a prova do depósito e da recusa.
|
Recusa recebida e ação não proposta em um mês: o depósito perde o efeito.
|
O parágrafo 4º é seco: sem a ação no prazo, o depósito fica sem efeito, e o devedor pode sacar o dinheiro de volta. A dívida volta ao ponto de antes, com os juros de todo o período.
O quinto é a carta que volta. Se o carteiro devolve o envelope com "mudou-se" ou "desconhecido", o credor não foi avisado, e a via do banco não serve. Resta a ação judicial, em que o juiz pode mandar citar a empresa por edital (o aviso publicado no diário e no site do tribunal, usado quando ninguém acha o réu).
Na ação, o artigo 540 manda depositar no lugar do pagamento, e o depósito judicial também corta os juros a partir da data em que é feito. O artigo 541 deixa o devedor seguir depositando as parcelas que forem vencendo, até cinco dias depois de cada vencimento, no mesmo processo.
Se a loja alegar que faltou dinheiro, o artigo 545 dá ao devedor dez dias para completar o depósito. A loja precisa dizer quanto falta; alegação genérica de insuficiência não derruba a consignação.
|
| |
|