In partnership with

Zerar Dívidas   Zerar Dívidas
ED 062
{{saudacao | Bom te ver por aqui.}} {{saudacao_nome | }}
              
{{ofensiva_curta | comece hoje}}
Ver ofensiva →

Você escolhe a edição de amanhã: a votação está no fim desta edição.

{{subiu_orn | }} {{subiu_num | }} {{subiu_orn | }}

{{subiu_caps | }}

{{subiu_linha | }}

A dívida de R$ 7.400 que virou R$ 41.800

Uma costureira de Juiz de Fora recebeu oferta de 60% de desconto sobre uma conta que o STJ não deixa somar.

Planilha impressa com quatro colunas de números e um marca-texto amarelo.

Quatro encargos sobre o mesmo atraso

▼
 

Aos 52 anos, a costureira Marlene Aparecida Souza abriu em julho de 2026 uma carta do banco que cobrava R$ 41.800 por um empréstimo pessoal que ela deixara de pagar em 2022.

O empréstimo tinha sido de R$ 12.000, tomado em 2018 numa agência de Juiz de Fora para comprar duas máquinas overloque. Marlene fazia barras e ajustes para uma loja de reformas de roupa no centro da cidade e pagava as parcelas com o serviço.

Ela quitou 30 das 48 parcelas. Em abril de 2022 a loja fechou, o trabalho caiu pela metade e a parcela de R$ 410 saiu da lista de contas do mês. Quando parou, o saldo em aberto era de R$ 7.400.

Quatro anos depois, a carta chegou com papel timbrado e uma faixa verde no alto: feirão de renegociação, 60% de desconto para pagamento à vista. Os R$ 41.800 caíam para R$ 16.720, com validade de 20 dias.

Marlene mostrou a carta para a filha, Juliana Souza, estudante de Direito no quinto período. Juliana achou estranho que uma dívida de R$ 7.400 tivesse crescido quase seis vezes sem compra nova nenhuma.

Antes de responder à oferta, ela pediu ao banco o demonstrativo do débito (a planilha que mostra, mês a mês, cada encargo somado ao saldo). O documento chegou por email em 15 dias, com 51 linhas.

A planilha tinha quatro colunas de encargos lado a lado, todas correndo desde maio de 2022: comissão de permanência, juros remuneratórios, juros de mora e multa. Cada mês de atraso aparecia cobrado quatro vezes.

Juliana buscou o contrato de 2018 na gaveta da mãe. A cláusula 11 dizia que, em caso de atraso, incidiria comissão de permanência “sem prejuízo” dos demais encargos. O desconto de 60% era calculado sobre a soma das quatro colunas.

Ela marcou a primeira coluna com caneta amarela e foi atrás da súmula que um professor tinha citado em sala, sobre essa cobrança somada.

Continue lendo ↓


Quem banca a edição de hoje

Silver Miners Have Outrun Silver Since 2020

Since March 2020, silver has returned about 402%. The silver miners returned 445%.

That gap is the leverage our research team focuses on. When silver rises, a producer's net asset value can rise much faster, and share prices tend to follow. It works in both directions, and a mine is only as good as the company running it.

The Ultimate Silver Playbook shows how the team separates the miners worth owning from the rest, and which silver stocks are on its watchlist now. It's free.

Patrocinadores mantêm a edição gratuita


I  A Dívida do Dia

Quatro cobranças para o mesmo atraso

A comissão de permanência é um encargo que o banco cobra depois do vencimento, para remunerar o dinheiro que ficou parado na mão do devedor. Ela nasceu da Resolução 1.129 do Conselho Monetário Nacional, de 1986, que autorizou os bancos a cobrá-la por dia de atraso.

A ideia original era simples: substituir os juros do contrato durante o atraso. O problema começou quando os contratos passaram a prever a comissão e, na mesma cláusula, os juros remuneratórios (o preço normal do dinheiro emprestado), os juros de mora (a punição pelo atraso) e a multa.

O Superior Tribunal de Justiça encerrou a discussão em 2012, com a Súmula 472 (resumo da posição firme do tribunal, que orienta os juízes do país em casos iguais).

“A cobrança de comissão de permanência, cujo valor não pode ultrapassar a soma dos encargos remuneratórios e moratórios previstos no contrato, exclui a exigibilidade dos juros remuneratórios, moratórios e da multa contratual.”

Superior Tribunal de Justiça, Súmula 472, 2012

Exclui quer dizer que o banco escolhe. Ou cobra a comissão de permanência sozinha, ou cobra juros, mora e multa. As quatro juntas, sobre um único atraso, a Justiça não aceita.

A súmula traz ainda um teto. Mesmo cobrada sozinha, a comissão não pode passar da soma dos encargos que o próprio contrato previa para o atraso.

A comissão de permanência substitui os outros encargos do atraso, nunca se soma a eles.

A planilha de Marlene mostrava a conta inteira. Sobre o saldo de R$ 7.400, o banco tinha lançado R$ 19.600 de comissão de permanência, R$ 12.300 de juros remuneratórios, R$ 2.352 de juros de mora e R$ 148 de multa.

Juliana refez a soma pela regra da súmula. Juros, mora e multa davam R$ 14.800. A comissão, que passava disso, precisava sair da conta inteira ou ficar limitada a esse valor.

Nos dois caminhos o resultado batia: R$ 7.400 de saldo mais R$ 14.800 de encargos, R$ 22.200 no total. Eram R$ 19.600 a menos do que a carta cobrava.

A súmula não apaga a dívida. Marlene devia R$ 7.400 e os juros do contrato continuavam valendo sobre o atraso. O que caía era a parcela cobrada em dobro.

O mesmo tribunal já tinha dito, em 1991, na Súmula 30, que a comissão de permanência não se soma à correção monetária (a atualização pela inflação). A planilha de Marlene não trazia correção, mas a regra entrou na lista de Juliana para conferir.


II  Armadilha da Semana

O desconto que mede a conta errada

A oferta de 60% parecia generosa. Aplicada sobre R$ 41.800, ela levava a dívida a R$ 16.720, e a carta destacava em negrito a economia de R$ 25.080.

O desconto, porém, nascia sobre a soma que a Súmula 472 proíbe. Com a base recalculada em R$ 22.200, os mesmos 60% deixavam a dívida em R$ 8.880.

Desconto alto sobre base inflada pode custar mais caro que desconto pequeno sobre base certa.

A diferença entre as duas contas chegava a R$ 7.840, quase 19 parcelas do empréstimo de 2018.

Ofertas de feirão costumam vir assim: um percentual grande em destaque e o saldo cheio ao lado, sem a planilha. Quem compara só a parcela com o próprio orçamento não enxerga a base sobre a qual o percentual foi aplicado.

A segunda conferência de Juliana foi a taxa. A Súmula 294 do STJ, de 2004, admite a comissão de permanência calculada pela taxa média de mercado que o Banco Central publica, desde que limitada à taxa do contrato.

O contrato de 2018 previa juros de 3,1% ao mês. A comissão da planilha tinha corrido a 4,4% ao mês em boa parte de 2023, acima do próprio contrato. Mais um motivo para o valor de R$ 19.600 não se sustentar.

Com as duas contas prontas, Juliana registrou reclamação no consumidor.gov.br em agosto de 2026. Anexou o contrato, a planilha marcada e o texto das súmulas 472 e 294, e pediu o recálculo antes de qualquer pagamento.

O banco respondeu em nove dias. Retirou a comissão de permanência, manteve juros, mora e multa e mandou um saldo novo de R$ 22.640, com R$ 440 de diferença em tarifas de cobrança que Juliana não contestou.

Sobre o saldo novo, a oferta do feirão continuava valendo. Os 60% levaram a conta a R$ 9.056, e Marlene pagou em seis parcelas de R$ 1.509 a partir de setembro, e viu o CPF limpo na semana seguinte à primeira.

Pela oferta da carta, ela teria pago R$ 16.720. O recálculo antes da assinatura economizou R$ 7.664, e custou duas semanas de conferência e uma reclamação escrita.

O caminho funcionou porque a dívida ainda estava em aberto. Depois de pago o acordo, a cobrança indevida pode ser discutida, mas a briga vira pedido de devolução, com processo e prazo.


Quem banca a edição de hoje

The AI newsletter curated by engineers who build it

TLDR AI is a free daily email curated by Anthropic and ex-Google engineers: the new tools worth trying and the research worth understanding, summarized for 1.1M+ readers.

Patrocinadores mantêm a edição gratuita


III  Calendário de Feirão

O demonstrativo antes da proposta

O fim do ano concentra as janelas de renegociação. O Conselho Nacional de Justiça organiza em novembro a Semana Nacional da Conciliação, com mutirões nos tribunais, e a Serasa abre o Feirão Limpa Nome em períodos curtos ao longo do ano.

A Federação Brasileira de Bancos (Febraban) também promove o Mutirão de Negociação de Dívidas, em parceria com o Banco Central e os Procons, com ofertas dos próprios bancos para contratos em atraso.

Nos três, a oferta chega pronta: um percentual de desconto, um prazo e o saldo que o credor calculou. Contratos antigos, assinados antes de 2012 ou com cláusula de comissão de permanência, são os que mais pedem conferência.

Antes de aceitar desconto em contrato antigo em atraso, quatro passos:

1. Peça o demonstrativo do débito por escrito. O banco deve mostrar cada encargo somado ao saldo, mês a mês, desde o primeiro atraso.

2. Procure a coluna de comissão de permanência. Se ela aparece ao lado de juros remuneratórios, juros de mora ou multa no mesmo mês, a cobrança soma o que a Súmula 472 separa.

3. Refaça a base. Some só juros, mora e multa ao saldo original, e aplique o desconto oferecido sobre esse total, para saber quanto a oferta vale de verdade.

4. Registre a contestação antes de pagar. O consumidor.gov.br aceita anexos e dá ao banco até dez dias para responder; guarde o protocolo junto do contrato.

O prazo do feirão costuma ser curto, e a resposta do banco cabe nele. Se a janela fechar antes, a contestação segue valendo, e o desconto costuma voltar no mutirão seguinte.

Quem já pagou um acordo calculado sobre encargos somados pode pedir a revisão na Justiça, com o contrato e a planilha em mãos. O Código de Defesa do Consumidor, no artigo 42, prevê devolução em dobro do que foi cobrado indevidamente, salvo engano justificável do credor.

Você sabe quantas colunas de encargo correm hoje sobre a sua dívida mais antiga?

O sinal de alerta está na planilha: se a comissão de permanência aparece no mesmo mês que juros, mora ou multa, o desconto foi calculado sobre uma base que a Súmula 472 não aceita. Peça o demonstrativo no primeiro dia do feirão; se o banco não entregar em dez dias, registre reclamação antes do prazo da oferta vencer.


Ebook + app · Zerar Dívidas

Capa do ebook

o ebook

ensina

+
O app no celular

o app

treina

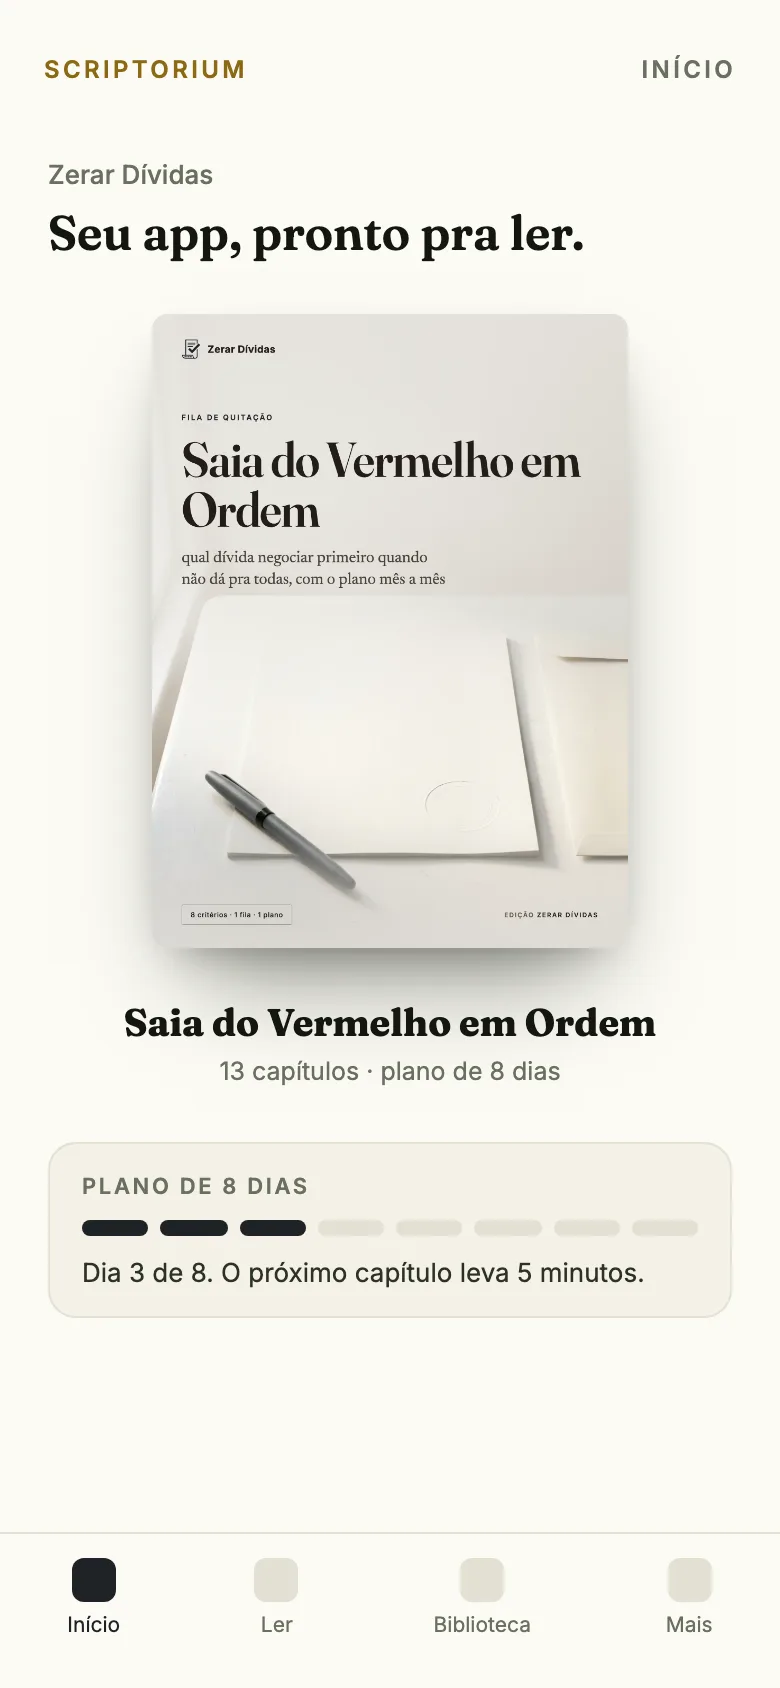
Saia do Vermelho em Ordem, no ebook e no app.

📖O ebook ensina: Qual dívida negociar primeiro quando não dá pra todas, com o plano mês a mês.
📱O app treina: 1 critério por dia no celular, marcado e anotado. Atrasou, o plano espera.
 
Quero o ebook + app →
 
Quiz da edição

Qual súmula do STJ diz que a comissão de permanência exclui a cobrança de juros remuneratórios, juros de mora e multa pelo mesmo atraso?

ASúmula 294
BSúmula 30
CSúmula 472
DSúmula 283

Veja o ranking de quem mais acerta →

 
Sua avaliação

Como foi a edição de hoje?

🧹🧹🧹🧹🧹  ótima 🧹🧹🧹🧹  boa 🧹🧹🧹  ok 🧹🧹  ruim 🧹  péssima
 
Escolha a edição de amanhã

Qual edição você quer ver amanhã?

Voto aberto até 10/10, 15h30

A Carro do Motorista de App →
B Mediação no CEJUSC →
C Consignação em Pagamento →
D Ação Monitória →
 
Recomendação de Newsletter
Fortaleza Interior

Fortaleza Interior

Todo dia, 05:05. Antes do mundo acordar, um princípio estoico e um exercício pra aplicar no dia.

Quero receber →

 
Sua ofensiva
🔥 {{streak_atual | 0}} {{streak_titulo | Comece sua ofensiva hoje}} recorde {{streak_recorde | 0}}
Seus últimos 6 dias e hoje
{{ouro_linha | Cada edição vale 10 de ouro: voto, quiz e clique.}}

missão de hoje

📨 Mandar seu link pra 1 pessoa (1x por dia) +10
WhatsApp   Copiar link

Confirmou? +100 de ouro: entra no seu ouro à noite.

{{streak_cta | Começar minha ofensiva}}
{{rank_simbolo | Ⅰ}} {{rank_nome | Aprendiz}} · {{moedas | 0}} de ouro · loja e missões →


Dívida por dívida, com a conta feita.

Zerar Dívidas

ZERAR DÍVIDAS

Uma dívida por dia, com o acordo que fecha

💬 Receba pelo WhatsApp·✍️ Crie sua Newsletter